先把话说在前头
我是看重黄金的;钻石、潮玩、球鞋这一类东西,我倾向于觉得是"击鼓传花"。一个有立场的人来写这个,就得给自己立条规矩:对我有利的证据要摆,对我不利的也要摆,而且摆在一起。
还有一件事:这篇只写黄金,白银另写一篇。原因很简单,这两样东西值钱的来路不一样。据世界黄金协会(WGC)的统计,2025 年黄金的技术用途只占全年需求的 6.5% 左右(323 吨,总需求 5,002 吨);白银呢,一半以上用在工业上,据白银协会 2026 年的调查,2025 年工业需求约 6.57 亿盎司,占总需求一半多(占比是我自己算的)。放一块儿写,要么把黄金讲成了工业品,要么把白银讲成了货币,两头都不对。
三个常见的理由,挨个对一下
说黄金"靠得住",常见的理由大概三条:它有工业价值;它的供给有限,又不会坏;它比靠政权背书的纸币可靠。一条一条来。
一、工业价值
这条站不住,或者说,得换个说法。
2025 年全球黄金需求 5,002 吨。珠宝大约 1,542 吨,占三成(自算);技术用金 323 吨,占 6.5% 左右;剩下的大头是投资(ETF 加金条金币,约 2,175 吨)和各国央行的净购(863 吨)。投资加央行,差不多六成(自算)。
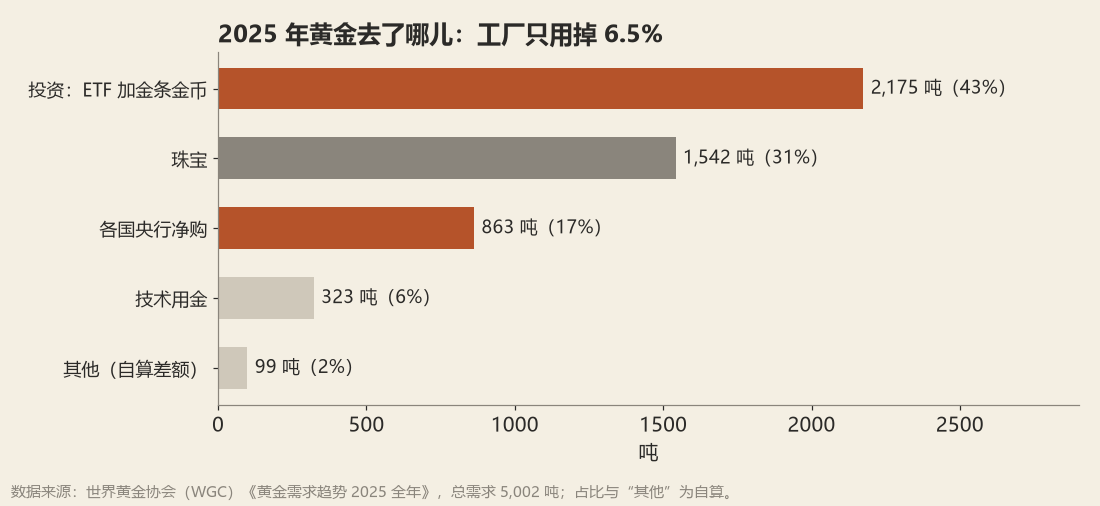
数据来源:世界黄金协会(WGC)《黄金需求趋势 2025 全年》;占比与"其他"为自算。
也就是说,金价主要不是工厂的需要定的。它值钱,是因为大家普遍愿意收它,拿它存钱、拿它做储备。这跟"有工业价值"是两回事,也正是它跟白银最大的区别。
所以这条理由得改成:黄金的价值不来自工业,来自"被普遍接受"。
二、供给有限,又不会坏
这条是实的。
据 WGC,到 2025 年底,人类一共挖出来大约 21.99 万吨黄金。2025 年新挖了 3,672 吨,创了纪录,也只占存量的 1.7% 左右(自算)。黄金不烂、不锈,几千年前的金饰今天还在。一样东西每年新增的只有存量的百分之一点几,又不会被用掉,它的供给确实很难一下子放大。
不过有两点要补。
第一,供给也不是完全不跟着价格走。2025 年金价大涨,矿产创了纪录,回收的金子也多了 3%,到了 1,404 吨。价钱一高,就有人去开新矿,有人把旧首饰拿去卖。
第二,"供给有限"只说明它不会像纸币那样被随便多印,不说明价格一定涨。价格还得看需求,而需求是会变的。这一点后面看得到。
三、比靠政权背书的纸币可靠
这条一半对,一半要小心。
对的那一半:纸币的信用确实靠发行它的政权。纸币崩掉的例子历史上不少,1935 年的法币、1948 年的金圆券,我以后专门写。黄金不是哪个政府发的,不会因为一个政权倒了就作废。
要小心的那一半:黄金不是"政权管不着"。
- 1933 年 4 月 5 日,美国总统罗斯福签了第 6102 号行政命令:个人手里超过约 5 盎司的金币、金块、金券,要在 5 月 1 日前交给政府,按每盎司 20.67 美元的官价收。私人持有黄金的禁令,一直到 1974 年 12 月 31 日才解除。
- 1948 年 8 月 19 日,国民政府发行金圆券,同时规定黄金、白银、外币"禁止流通或持有",限期 11 月 20 日前换成金圆券。
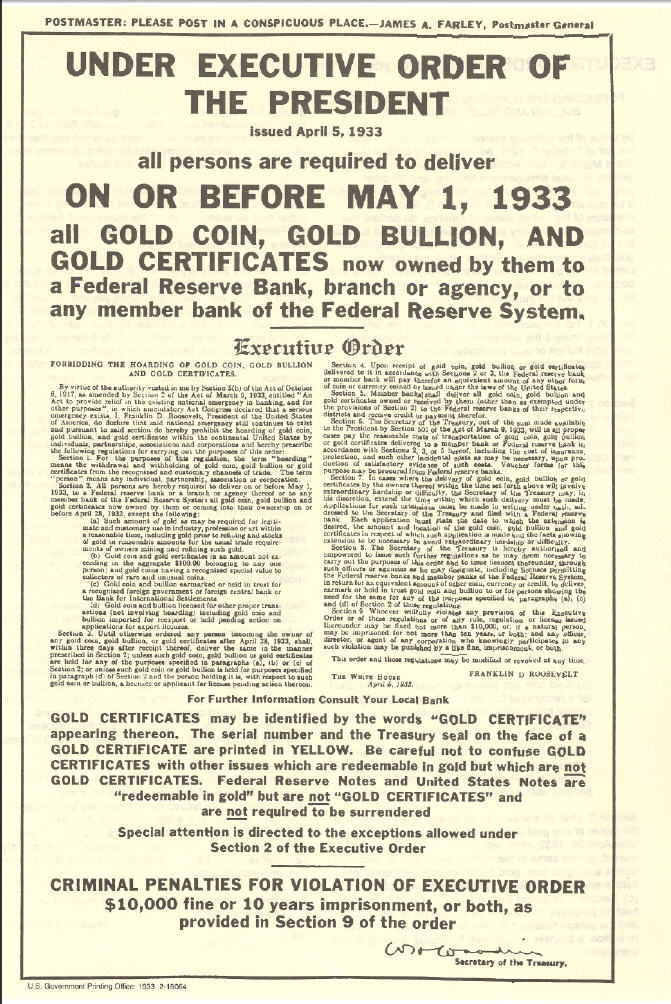
1933 年美国第 6102 号行政命令的告示:个人持有的金币、金块、金券,要在 5 月 1 日前交给联邦储备银行。 图源:Wikimedia Commons,U.S. Government Printing Office,公有领域

这两回,政权都不是靠"背书",是直接"收"。黄金的好处是带得走、过了境还有人认,不是政权拿不走。能不能保住,要看它在谁手里、放在哪儿。
投奔怒海:用黄金买命
越南"投奔怒海"那段,人们是拿黄金买命的。这是黄金故事里最沉的一段,我单独写。
1978 到 1979 年前后,越南的华人大批离开。据当时的报道,想走的人要付"十二两黄金",这笔钱由官员、中介和船主分。还有一篇 1980 年的报道说,有人先交了一两黄金(约 3,000 美元),全价大约 15,000 美元。
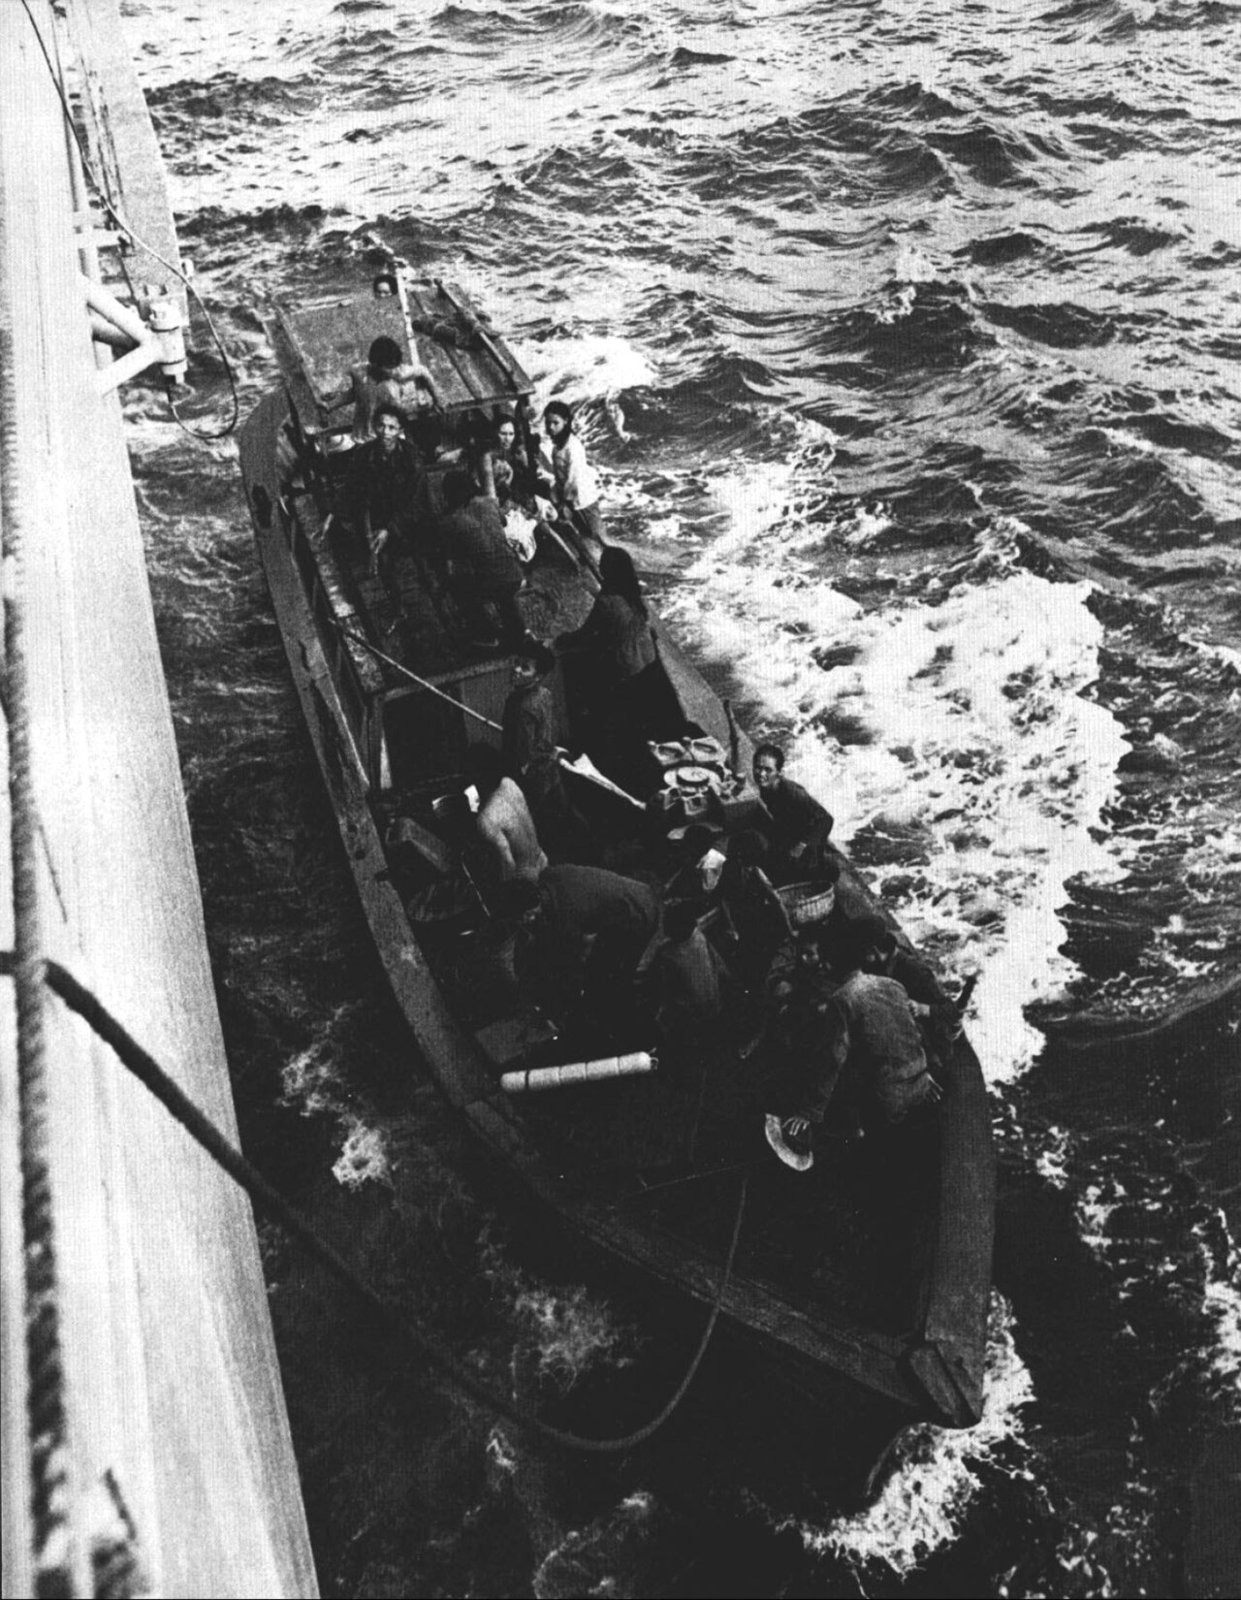
约 1979 年,一艘载着越南难民的小船靠在美国海军补给舰"白原号"旁。 图源:Wikimedia Commons,U.S. Navy,公有领域

你想想那个处境:一个国家的钱,到了别的地方没人收;家里的房子、铺子,一样都带不走。这时候,黄金是少数几样"那一边"也认账的东西。它小,轻,值钱,一条小船上带得下。付给官员的、付给船主的,是同一样东西。
但这个例子也有两面。收这笔黄金的人里就有官员,买命的钱被一层一层分走了。它证明的是"出了国境黄金还有人认",不是"黄金保护了拿着它的人"。很多人交了金子,上了船,没能活着到岸。
顺带说一句,"十二两"是报道里的标准价,不同时间、地点、路线差别很大,我不拿它当统一价,也不换算成今天的钱。
"值钱"靠的是什么:是保险,不是收益
黄金不生息。不分红,不付利息。我给每一类东西都问过同一个问题:"它的回报从哪儿来?"黄金的答案只有一个:价差,也就是以后有人愿意出更高的价买它。
这么看,它跟"击鼓传花"有一点是相通的:下一个人肯出多少,决定了你手里的东西值多少。这一点我不躲。
那它跟别的"花"差在哪儿?我觉得有三点。我把对它不利的证据一起放进来。
第一,鼓已经传了几千年,而且接花的人很特别:是各国央行。据 WGC,2022 年全球央行净购超过 1,100 吨,是上一年的两倍多;2022 到 2025 年累计超过 4,000 吨,差不多等于之前整整十年的总量。2022 年 2 月俄罗斯央行的外汇储备被冻结,常被看成这一轮买金的导火索,不过这是解释,不是统计出来的。
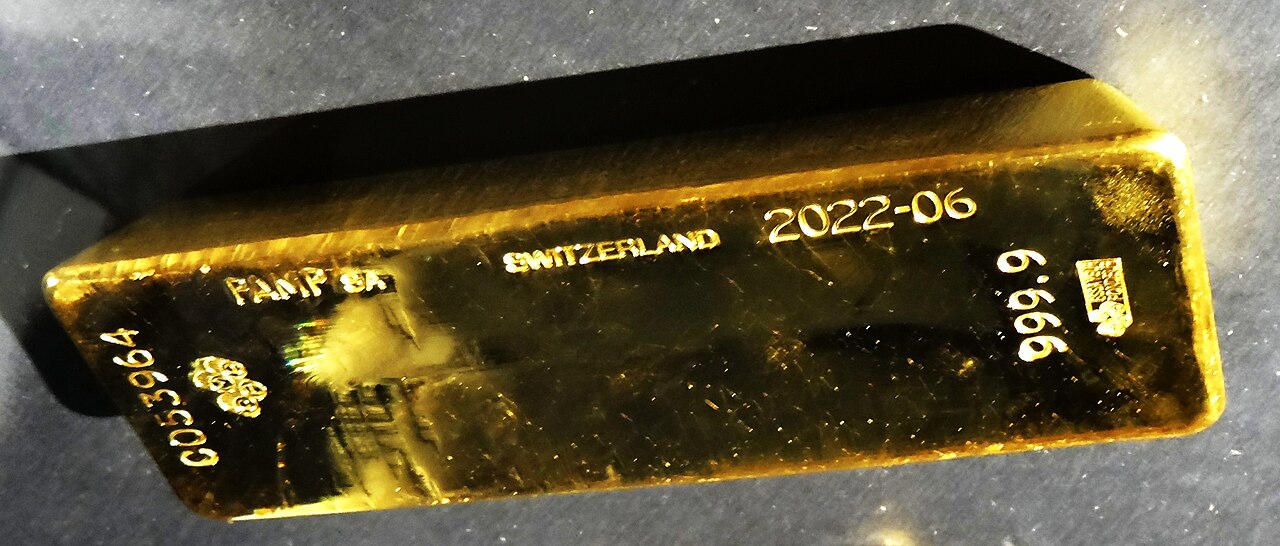
法兰西银行在 2022 年欧洲遗产日展出的一根金条,刻着"PAMP SA SWITZERLAND 2022-06 999.9"。 图源:Wikimedia Commons,Ibex73,CC BY 4.0

但这条也有反面:2025 年央行净购比上一年少了 21%,可 2025 年的年均金价还涨了 44%。所以不能说"央行在买,价格就不会跌",推着价格走的不只是央行。
第二,"抗通胀""避危机",证据都没有口碑那么好。Erb 和 Harvey 2013 年那篇《黄金的两难》,把黄金在各种意义上的"对冲"都查了一遍:对通胀、对汇率、对低实际利率,或者当灾难保险。结论是:拿几年来看,它对冲通胀的记录很差;每一种说法都只能解释短期金价波动里的一小部分;而且当时的实际金价已经高过历史均值,历史上这种时候,之后的实际回报偏低。
历史上也有很难看的一段:1980 年 1 月 21 日,金价盘中摸到约 850 美元,到 1999 年跌到约 255 美元;名义上的 850,直到 2008 年才被超过,中间隔了差不多 28 年。2008 年,从年内高点到雷曼倒闭后的低点,金价自己也跌了三分之一左右;2020 年 3 月有一周,它跌了 8.6%,是 1983 年以来最差的一周,那时大家都在抢现金、补保证金,什么都卖。
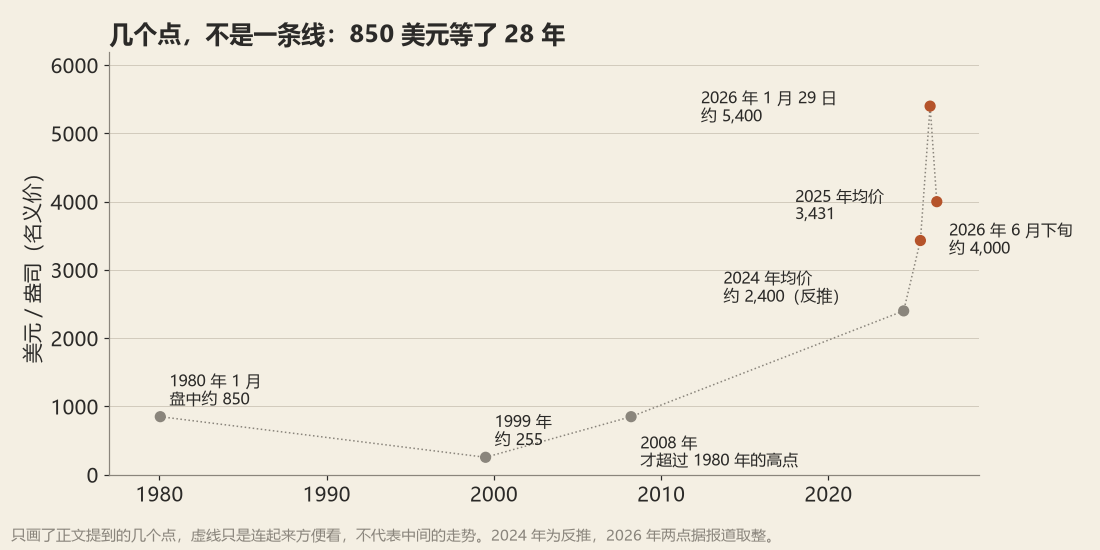
只画了正文提到的几个点,虚线只是为了方便看,不代表中间的走势。2024 年是反推的,2026 年两点据报道取整。
所以黄金是保险,不是收益。
第三,它买了再卖,折价小;别的东西折价大。这是我想拿来判断"击鼓传花"的一把尺子,我管它叫折价测试:买进来,马上卖回去,能拿回几成?
- 钻石:据埃普斯坦 1982 年那篇《你试过卖钻石吗》,转卖的人在个案里只拿回批发价的六成左右。现在珠宝行的卖家博客说,转卖价大约是零售价的 25% 到 50%。这个数出自卖家博客,没有统计口径,只能算"据说"。
- 黄金:金条买入价和卖出价差几个百分点,我没取到官方数据,所以这里不写数。这是这篇的一个缺口。
我提这把尺子,是因为"击鼓传花"这话不能光拿来骂别人家的东西。它站不站得住,得看一个能量出来的东西。
近两年发生了什么
WGC 的数我当事实写;二手来源的写"据报道",并且取整。
价格:
- 2025 年,LBMA 金价的年均价是每盎司 3,431 美元,比上年涨了 44%,也就是说 2024 年的年均价约 2,400 美元(这是我反推的)。2025 年全年创了 53 次历史新高,第四季度均价 4,135 美元。
- 据报道,2026 年 1 月 29 日,LBMA 下午定盘价约 5,400 美元,是名义上的历史最高。之后一路回调,据报道 6 月下旬定盘价的低点约 4,000 美元,比 1 月高点低了大约 27%。9 月在四千多美元。
需求:
- 2025 年总需求 5,002 吨。ETF 流入 801 吨,是有记录以来第二强的一年;金条金币 1,374 吨,其中第四季度 420 吨,12 年来最高;央行净购 863 吨,比 2024 年少 21%,但 WGC 说仍在预期区间的上沿。
- 珠宝正好相反:2025 年消费的克数降了 18%,因为价格涨了,花的钱反而多了 18%。2026 年第二季度,珠宝的量又比去年同期降了 17%。这说明买首饰的人对高价是敏感的,金价不是首饰拉上去的。
- 2026 年第二季度,总需求 1,269 吨,与去年同期持平;央行净购 289 吨,比去年同期多 62%;投资需求 262 吨,ETF 当季流出 45 吨。
放一起看,这一轮主要是投资和央行在推,买首饰的人被高价挤了出去。1 月之后的回落,是在央行还在买、ETF 开始往外流、首饰在降的同时发生的。哪个因素最要紧,我不下结论——WGC 只统计了谁买了多少,没解释价格为什么变。
未来两年:三种可能的走法
先说清楚:我不给点位。下面是三种情景,每种需要什么条件,以及可以盯着看哪个数。
基准率:这一节本来要写"过去所有两年的时间窗里,黄金涨跌是个什么分布"。我没取到 LBMA 的历史序列,所以这一节空着,不拿印象填。
情景 A:央行和投资者都接着买。需要:各国央行继续净购,ETF 重新流入。看什么:WGC 每季度公布的央行净购,能不能维持在 2026 年第二季度(289 吨)这个量级;ETF 的季度净流量会不会转正。
情景 B:在高位横着走。需要:投资的流入和流出相互抵消,总需求每季度停在 1,270 吨上下。看什么:WGC 季度总需求连续几个季度和 2026 年第二季度的 1,269 吨差不多;金价在 2026 年 6 月的低点和 1 月的高点之间来回。
情景 C:继续往下吐。需要:央行买金回到 2022 年以前的水平,ETF 一直往外流,实际利率一直往上走。看什么:WGC 的央行年度净购连续两年回到 2022 年以前的水平(具体数待取);LBMA 金价重新跌破 2026 年 6 月的低点;美国通胀保值国债(TIPS)的收益率持续上行(数据看美国财政部)。
两年后的核对表(2028 年 10 月回头对):
| 信号 | 来源 | 情景 A 的读数 | 情景 C 的读数 |
|---|---|---|---|
| 央行净购(年度) | WGC | 还在 2022 年以来的区间 | 回到 2022 年以前 |
| ETF 持仓变化(累计) | WGC | 净流入 | 净流出 |
| LBMA 金价 vs 2026 年 6 月低点 | LBMA | 高于 | 低于 |
这张表不是预测,只是留一样两年后能对照的东西。
反过来看
这一篇有个立场:黄金比别的东西更像"存钱的东西"。它至少有四处站得不太稳:
- "黄金不受政权影响"不准确。1933 年的美国、1948 年的国民政府,政权一伸手,黄金就被收走了。
- 黄金自己也是一朵"花"。不生息,回报只靠价差;1980 到 2008 年那 28 年,鼓点停过。
- 央行在买,不等于不会跌。2025 年央行买得少了,价格还在涨,说明价格里还有别的推手,那些推手也会走。
- 我拿来分黄金和钻石的"折价测试",黄金这一头的数我还没有。所以这个区分现在只立起来了一半。
我的看法
我还是看重黄金。不是因为它会涨,是因为它是我知道的东西里,最像"存钱"的那一样。
正文的核对我认:说黄金"有工业价值",这条我收回,它值钱靠的是全世界都认它,这比工业价值更硬。"比纸币可靠"也只对一半,罗斯福和金圆券都提醒我,政权要收的时候,黄金一样被收走。所以我看重的,其实是它能"带走":越南那些拿金子买命的人家,他们的房子、铺子、存折一夜之间都不算数了,最后能认账的,是缝在衣服里的那几两金子。
钻石、潮玩、球鞋,跟黄金是完全不同的东西。钻石买回来再卖,据说要减掉一半,这种东西我看着就像一场骗局;潮玩、AJ 毫无护城河,凭的是一时流行,流行一过,花就掉在最后一个人手里。黄金也要靠下一个人接,这我承认;可这只鼓已经传了几千年,接花的人里有各国央行。我就是在这里划的线。
我也提醒我自己:黄金是保险,不是生财的东西。它不付我利息,有过一等 28 年的时候。我看重它,不等于我该把所有的钱都换成它。
你家里有没有一样东西,是"真到了那一天"可以带着走的?
参考资料
评级:🟢 读到原文;🟡 二手转述,正文写"据报道"并取整。
- 世界黄金协会(WGC)《黄金需求趋势》2025 全年与 2026 年第二季度;地上存量与矿产量 🟢
- 白银协会《世界白银调查 2026》(2025 年工业需求)🟢
- 美国第 6102 号行政命令(1933-04-05);私人持金禁令 1974-12-31 解除 🟢
- 国民政府《财政经济紧急处分令》与金圆券发行(1948-08-19),黄金白银外币限期兑换 🟡
- 越南 1978–1979 年华人离境付黄金的报道("十二两"、1980 年报道的一两约 3,000 美元、全价约 15,000 美元)🟡
- Erb, C. B. & Harvey, C. R. (2013). The Golden Dilemma. Financial Analysts Journal 🟡(摘要与转述)
- 1980、1999、2008 年金价,2008 年与 2020 年 3 月的回撤 🟡
- Epstein, E. J. (1982). Have You Ever Tried to Sell a Diamond? The Atlantic 🟡(原文页面未能访问);珠宝业卖家博客的转售价说法 🔴
- LBMA 2026 年 1 月与 6 月定盘价,据报道 🟡