まず、立場を言っておく
私は金を重んじています。ダイヤモンド、トイ、スニーカーのたぐいは、「爆弾ゲーム(パスザパーセル)」のようなものだと考える傾きがあります。立場のある人間がこれを書く以上、自分に決まりを一つ課さなければなりません。私に有利な証拠も、不利な証拠も、並べて、しかも一緒に並べる。
もう一つ。この篇が書くのは金だけで、銀は別の一篇にします。理由は簡単で、この二つは、値打ちの来る道が違うからです。ワールド・ゴールド・カウンシル(WGC)の統計では、2025年の金の技術用途は通年の需要の約6.5%(323トン、総需要5,002トン)にすぎません。銀はというと、半分以上が工業で使われ、銀協会の2026年の調査によれば、2025年の工業需要は約6.57億オンス、総需要の半分以上でした(割合は私の計算)。一緒に書けば、金を工業品にしてしまうか、銀を貨幣にしてしまうか、どちらも間違いです。
よく言われる三つの理由を、一つずつ確かめる
金が「頼れる」と言うとき、よく挙がる理由は三つほどあります。工業価値がある。供給が限られていて、傷まない。政権の裏づけに頼る紙幣より頼れる。一つずつ行きます。
一、工業価値
これは成り立ちません。あるいは、言い方を変える必要があります。
2025年の世界の金需要は5,002トンでした。宝飾品が約1,542トン、三割(自分で計算)。技術用が323トン、約6.5%。残りの大きな部分は投資(ETFと延べ棒・金貨、約2,175トン)と、各国の中央銀行の純購入(863トン)です。投資と中央銀行で、ほぼ六割(自分で計算)。
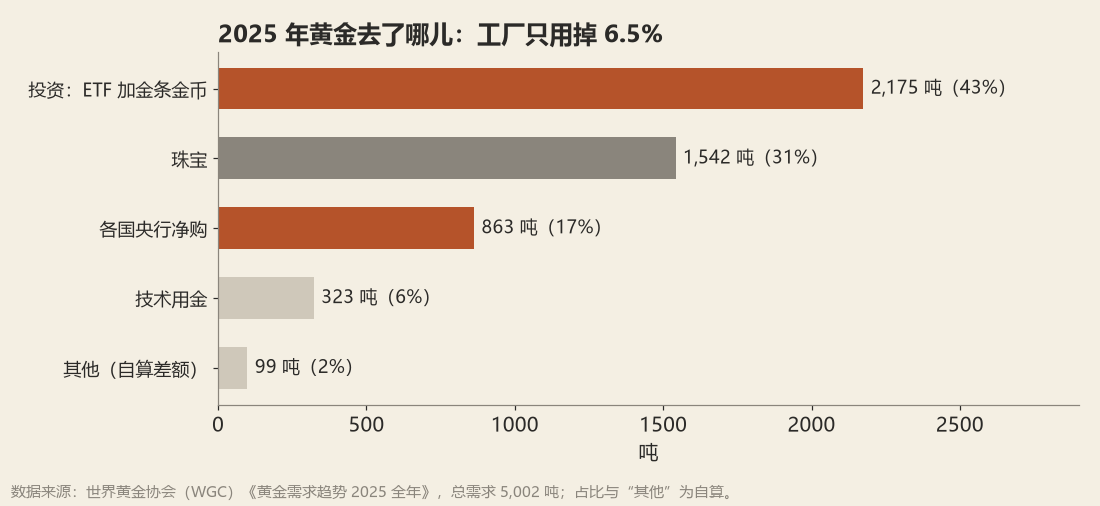
データ出典:ワールド・ゴールド・カウンシル(WGC)『Gold Demand Trends 2025 通年』。割合と「その他」は自分で計算。
つまり、金の値段は、おもに工場の必要で決まっているのではありません。値打ちがあるのは、みなが広く喜んで受け取り、それで貯蓄し、それを準備資産にするからです。これは「工業価値がある」こととは別のことで、まさに銀との最大の違いです。
だからこの理由は、こう改めなければなりません。金の価値は工業から来るのではなく、「広く受け入れられていること」から来る。
二、供給が限られ、傷まない
これは本当です。
WGCによれば、2025年末までに、人類が掘り出した金は約21.99万トンです。2025年に新たに掘ったのは3,672トンで記録的でしたが、それでも在庫の1.7%ほどにすぎません(自分で計算)。金は腐らず、錆びず、数千年前の金の飾りが、今日もあります。毎年の増加が在庫の1%強しかなく、しかも使い果たされない。その供給は、確かに急に増やしにくいのです。
ただ、二点、補う必要があります。
第一に、供給も、価格にまったく従わないわけではありません。2025年は金価格が大きく上がり、鉱山生産は記録を更新し、回収される金も3%増えて、1,404トンになりました。値が高くなれば、新しい鉱山を開く人も、古い装身具を売る人も出てきます。
第二に、「供給が限られている」ことが示すのは、紙幣のように自由に刷れないということだけで、価格が必ず上がるということではありません。価格は需要にもよりますが、需要は変わります。この点は、あとで見ます。
三、政権が裏づける紙幣より頼れる
これは半分正しく、半分は注意が要ります。
正しい半分:紙幣の信用は、確かにそれを発行する政権に頼っています。紙幣が崩れた例は、歴史に少なくありません。1935年の法幣、1948年の金円券。これらはあとで専門に書きます。金は、どの政府が発行したものでもなく、政権が倒れたからといって無効にはなりません。
注意が要る半分:金は「政権の手が届かない」ものではありません。
- 1933年4月5日、米国大統領ルーズベルトは大統領令第6102号に署名しました。個人が約5オンスを超える金貨、金塊、金証券を持つ場合、5月1日までに政府に引き渡し、1オンス20.67ドルの公定価格で買い上げる。私人の金保有の禁止が解かれたのは、1974年12月31日でした。
- 1948年8月19日、国民政府は金円券を発行すると同時に、金、銀、外貨は「流通または保有を禁ず」とし、11月20日までに金円券に替えるよう期限を切りました。
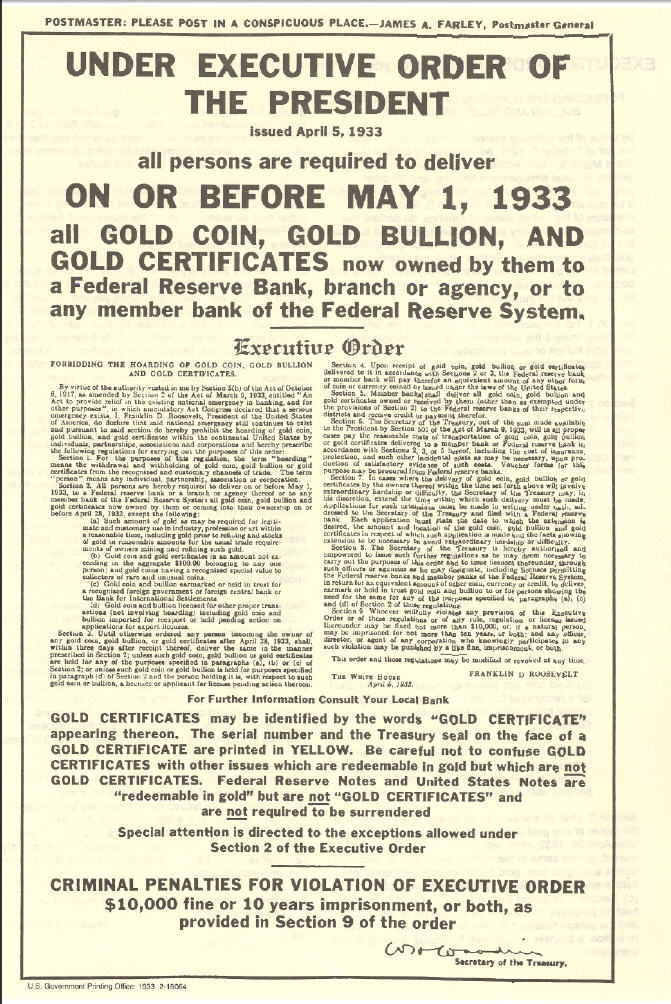
1933年の米国大統領令第6102号の告示:個人が持つ金貨、金塊、金証券は、5月1日までに連邦準備銀行に引き渡さなければならない。 出典:Wikimedia Commons、U.S. Government Printing Office、パブリックドメイン

この二回、政権は「裏づけ」に頼らず、直接「取り上げ」ました。金のよいところは、持ち運べて、国境を越えても認めてくれる人がいることで、政権が取れないことではありません。守れるかどうかは、誰の手にあり、どこにあるかによります。
怒海に投ずる:金で命を買う
ベトナムの「怒海に投ず」という場面で、人びとは金で命を買いました。これは金の話のなかでもっとも重い部分で、別に書きます。
1978年から1979年前後、ベトナムの華人が大量に出国しました。当時の報道によれば、出たい人は「十二両の金」を払わなければならず、その金は官吏、仲介者、船主で分けられました。1980年の別の報道には、まず一両の金(約3,000ドル)を払い、全額は約15,000ドルだという人もいます。
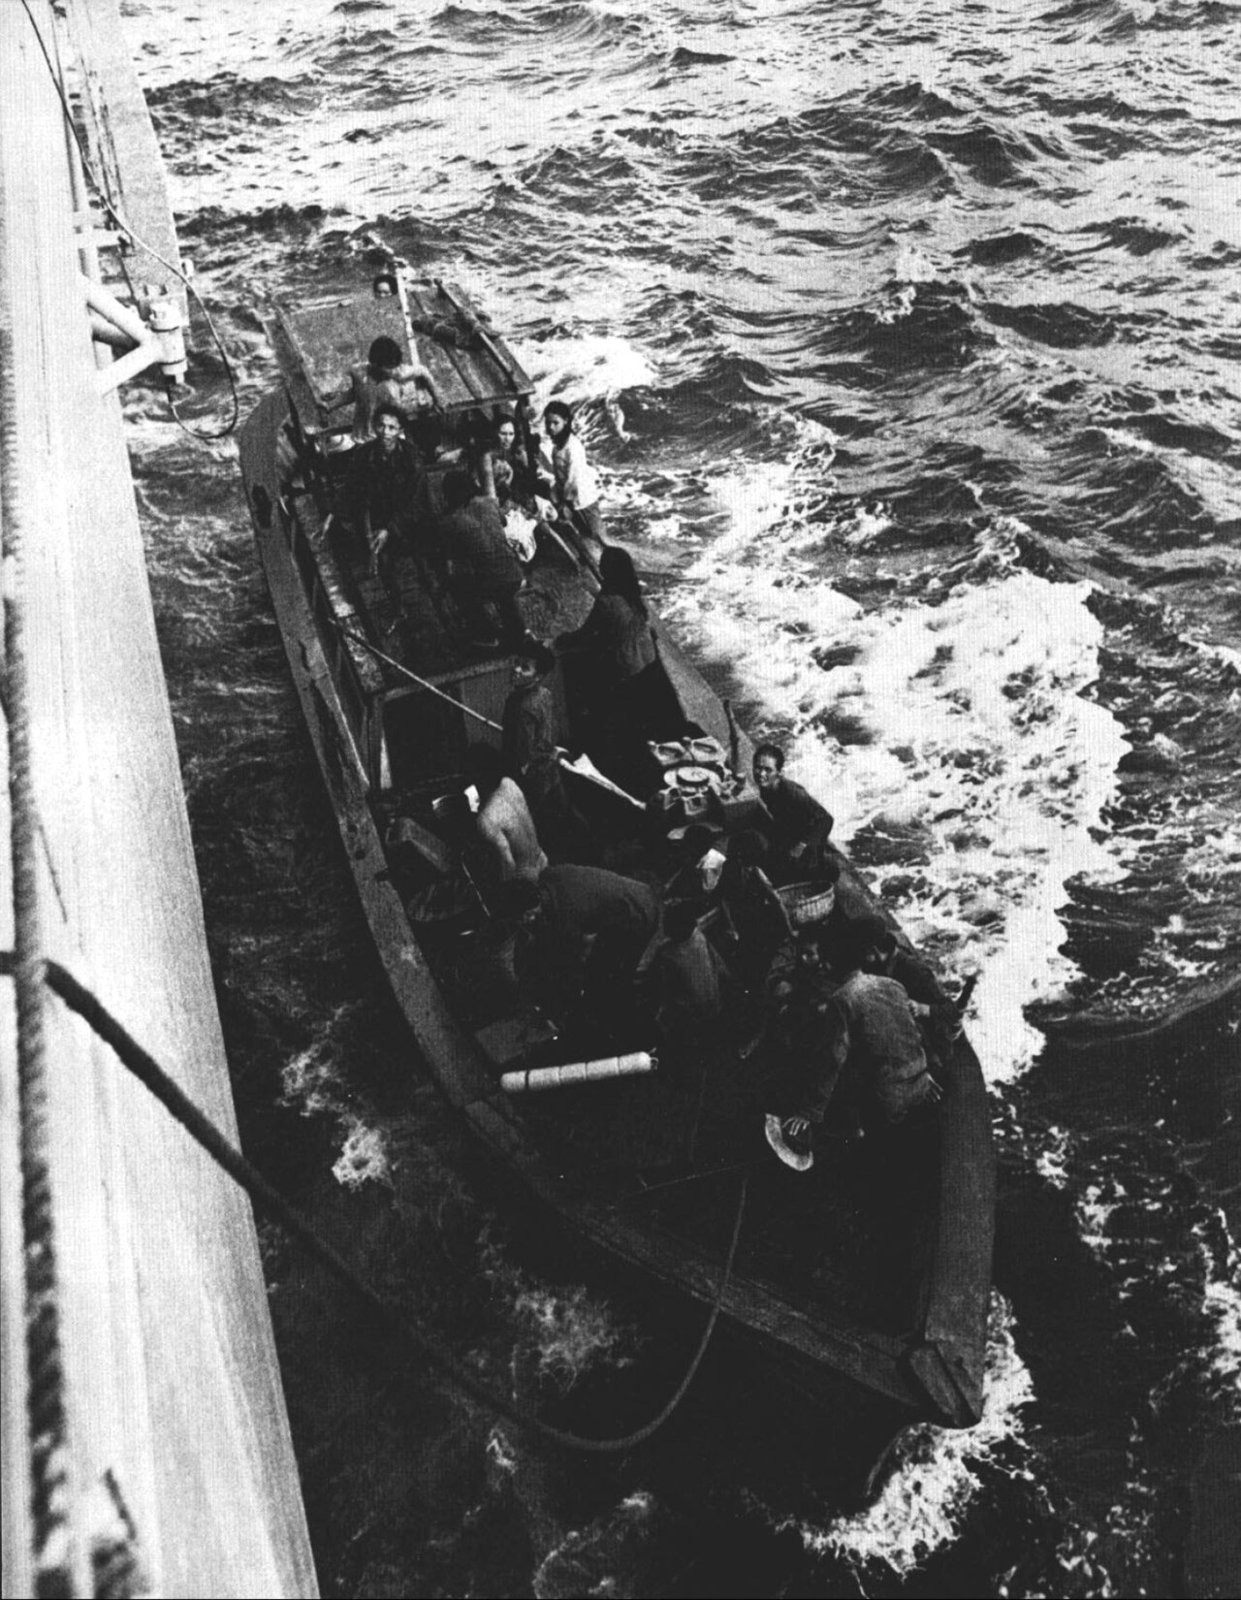
1979年ごろ、ベトナム難民を乗せた小舟が、米海軍の補給艦「ホワイト・プレーンズ」に横づけしている。 出典:Wikimedia Commons、U.S. Navy、パブリックドメイン

その境遇を想像してみてください。一つの国の金は、よそへ行けば誰も受け取らない。家の家屋も、店も、何一つ持ち出せない。そのとき、金は「向こう側」でも認められる数少ないものの一つでした。小さく、軽く、値打ちがあり、一艘の小舟にも積める。官吏に払うものも、船主に払うものも、同じ一つのものでした。
ただ、この例にも二つの面があります。この金を受け取った人のなかには官吏がいて、命を買う金は、一層ずつ分け取られていきました。それが証明するのは「国境を出ても金は認められる」ことで、「金が持っている人を守った」ことではありません。多くの人が金を払い、船に乗り、岸まで生きて着けませんでした。
ついでに言えば、「十二両」は報道での標準価格で、時期、場所、経路によって大きく違い、私はそれを統一価格とは見ず、今日の金額に換算もしません。
「値打ち」は何に依るのか:保険であって、収益ではない
金は利子を生みません。配当もなく、利息も払いません。私はどの種類のものにも、同じ問いをします。「その見返りは、どこから来るのか。」金の答えは一つだけです。値さや、つまり後に、より高い値で買ってもいいという人が現れること。
こう見ると、それは「爆弾ゲーム」と一点で通じます。次の人がいくら出すかが、あなたの手のなかのものがいくらかを決める。この点を、私は避けません。
ではほかの「花」と、どこが違うのか。私は三点あると思います。私に不利な証拠も一緒に並べます。
第一に、太鼓は数千年渡されてきて、しかも花を受け取る人が特別だ。各国の中央銀行です。 WGCによれば、2022年の世界の中央銀行の純購入は1,100トンを超え、前年の二倍あまり。2022年から2025年の累計は4,000トンを超え、それ以前のまるまる十年の合計とほぼ同じです。2022年2月のロシア中央銀行の外貨準備の凍結は、今回の金買いの引き金とよく見られますが、これは解釈であって、統計から出たものではありません。
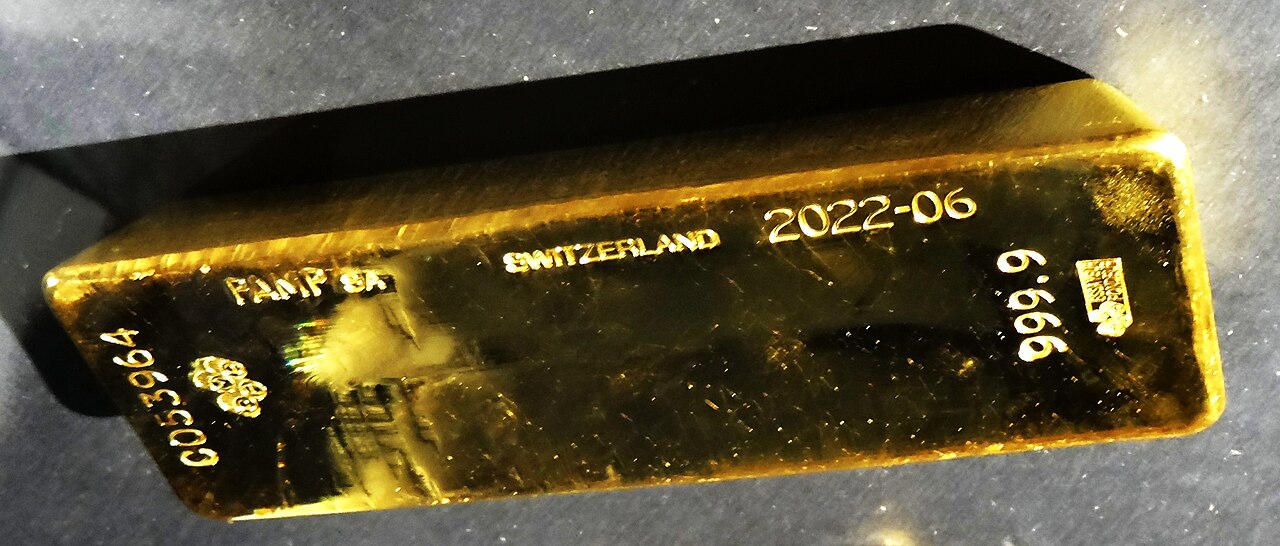
フランス銀行が2022年の欧州遺産の日に展示した延べ棒。「PAMP SA SWITZERLAND 2022-06 999.9」と刻印されています。 出典:Wikimedia Commons、Ibex73、CC BY 4.0

ただ、これには反対の面もあります。2025年の中央銀行の純購入は前年より21%減ったのに、2025年の年平均金価格は44%も上がりました。だから「中央銀行が買っているから、価格は下がらない」とは言えません。価格を動かすのは、中央銀行だけではないからです。
第二に、「インフレに強い」「危機の避難先」は、評判ほど証拠がよくない。 ErbとHarveyの2013年の論文『金のジレンマ』は、金のあらゆる意味での「ヘッジ」を調べました。インフレに対して、為替に対して、低い実質金利に対して、あるいは災害保険として。結論は、数年単位で見れば、インフレをヘッジする記録は悪い。どの言い方も、短期の金価格の変動のごく一部しか説明できない。しかも当時の実質金価格は、すでに歴史的平均を上回っており、歴史上こういう時期のあとは、実質リターンが低めだった、というものです。
歴史には、とても見栄えの悪い一段もあります。1980年1月21日、金価格は場中で約850ドルに触れ、1999年には約255ドルまで落ちました。名目の850ドルは、2008年になるまで超えられず、そのあいだほぼ28年です。2008年には、年内の高値からリーマン破綻後の安値まで、金自身も三分の一ほど下がりました。2020年3月のある一週間には8.6%下がり、1983年以来最悪の一週間でした。そのときは、みなが現金をかき集め、追加証拠金を積み、何もかも売っていました。
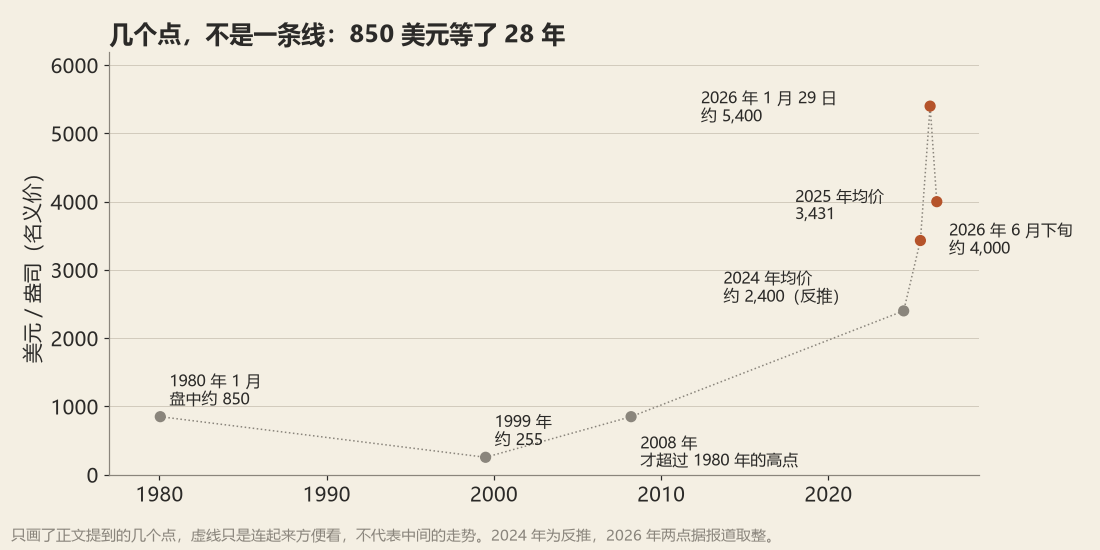
本文で触れた点だけを描いています。破線は見やすくするためのもので、途中の動きを表してはいません。2024年は逆算、2026年の二点は報道により丸めたもの。
だから金は保険であって、収益ではありません。
第三に、買ってから売る場合、割引が小さい。ほかのものは割引が大きい。 これは「爆弾ゲーム」を判断するために使いたい物差しで、私は割引テストと呼んでいます。買ってすぐに売り戻したら、何割戻ってくるか。
- ダイヤモンド:エプスタインの1982年の記事『ダイヤモンドを売ってみたことがありますか』によれば、転売した人は、事例のなかで卸値の六割ほどしか戻りませんでした。いま、宝石店の販売者のブログは、転売価格は小売価格の25%から50%くらいと言っています。この数字は販売者のブログから出たもので、統計の基準がなく、「と言われている」程度にしか数えられません。
- 金:金の延べ棒の買値と売値は数パーセント違いますが、公式のデータは取れていないので、ここでは数字を書きません。これは、この篇の一つの欠落です。
私がこの物差しを出すのは、「爆弾ゲーム」という言葉を、他人の家のものを罵るためだけに使ってはならないからです。それが成り立つかどうかは、測れるもので決めなければなりません。
この二年に起きたこと
WGCの数字は事実として書きます。二次的な出典のものは「報道によれば」とし、丸めます。
価格:
- 2025年、LBMA金価格の年平均は1オンス3,431ドルで、前年より44%上がりました。つまり2024年の年平均は約2,400ドルです(これは私の逆算)。2025年は通年で53回、史上最高値を更新し、第4四半期の平均は4,135ドルでした。
- 報道によれば、2026年1月29日、LBMAの午後値決めは約5,400ドルで、名目上の史上最高でした。その後は一貫して調整し、報道によれば、6月下旬の値決めの安値は約4,000ドルで、1月の高値より27%ほど低い。9月は四千ドル台でした。
需要:
- 2025年の総需要は5,002トン。ETFへの流入は801トンで、記録上二番目に強い年。延べ棒・金貨は1,374トン、うち第4四半期は420トンで、12年ぶりの高さ。中央銀行の純購入は863トンで、2024年より21%少ないが、WGCはなお予想範囲の上端だと言っています。
- 宝飾品はまるで逆です。2025年は消費されたグラム数が18%減りました。価格が上がったので、使った金額はかえって18%増えています。2026年第2四半期には、宝飾品の量がまた前年同期より17%減りました。これは、装身具を買う人が高値に敏感なことを示し、金価格を押し上げたのは宝飾品ではない、ということです。
- 2026年第2四半期の総需要は1,269トンで、前年同期と同じ。中央銀行の純購入は289トンで、前年同期より62%多い。投資需要は262トン、ETFは当四半期に45トンの流出でした。
並べて見ると、今回の局面は、おもに投資と中央銀行が押し、装身具を買う人は高値に押し出されました。1月以降の下落は、中央銀行がまだ買っていて、ETFが流出に転じ、宝飾品が減っているなかで起こっています。どの要因がいちばん重要かは、結論を出しません。WGCが数えているのは、誰がどれだけ買ったかだけで、価格がなぜ動いたかは説明していません。
これからの二年:三つの動き方
まず明確にしておきます。私は価格水準を示しません。以下は三つのシナリオで、それぞれ何が必要か、どの数字を見ておけばよいかを示します。
基準率:この節は本来、「過去のすべての二年の窓で、金の上げ下げはどんな分布だったか」を書くはずでした。LBMAの歴史系列を取れなかったので、この節は空けておき、印象で埋めません。
シナリオA:中央銀行も投資家も買い続ける。 必要:各国の中央銀行が純購入を続け、ETFに資金が戻ってくる。見るもの:WGCが四半期ごとに公表する中央銀行の純購入が、2026年第2四半期(289トン)の水準を保てるか。ETFの四半期の純フローがプラスに転じるか。
シナリオB:高値圏で横ばい。 必要:投資の流入と流出が相殺し、総需要が毎四半期1,270トン前後にとどまる。見るもの:WGCの四半期の総需要が、数四半期続けて2026年第2四半期の1,269トンと同じくらいか。金価格が、2026年6月の安値と1月の高値のあいだを行き来するか。
シナリオC:吐き出し続ける。 必要:中央銀行の金買いが2022年以前の水準に戻り、ETFの流出が続き、実質金利が上がり続ける。見るもの:WGCの中央銀行の年間純購入が、二年続けて2022年以前の水準に戻るか(具体的な数字は要取得)。LBMAの金価格が、2026年6月の安値をふたたび割るか。米国のインフレ連動国債(TIPS)の利回りが上昇し続けるか(データは米財務省)。
二年後の照合表(2028年10月に見返す):
| シグナル | 出典 | シナリオAの読み | シナリオCの読み |
|---|---|---|---|
| 中央銀行の純購入(年間) | WGC | 2022年以降の範囲にとどまる | 2022年以前に戻る |
| ETF保有の変化(累計) | WGC | 純流入 | 純流出 |
| LBMA金価格と2026年6月の安値 | LBMA | 上 | 下 |
この表は予測ではなく、二年後に照らし合わせられるものを一つ残しておくだけです。
裏返して見る
この篇には立場があります。金は、ほかのものより「お金を貯めるもの」に近い、と。それは少なくとも四か所で、あまり安定して立っていません。
- 「金は政権の影響を受けない」は正確ではない。 1933年の米国、1948年の国民政府、政権が手を伸ばせば、金は取り上げられました。
- 金自身も、一つの「花」である。 利子を生まず、見返りは値さやだけ。1980年から2008年までの28年、太鼓は止まりました。
- 中央銀行が買っていても、下がらないとは限らない。 2025年は中央銀行が買う量が減っても、価格は上がりました。価格にはほかの押し手があり、その押し手も去ることがあります。
- 金とダイヤモンドを分けるための私の「割引テスト」は、金の側の数字をまだ持っていない。 だからその区別は、いまのところ半分しか立っていません。
私の見方
私は、やはり金を重んじます。値上がりするからではなく、私が知っているもののなかで、いちばん「貯蓄」に近いものだからです。
本文の確認は認めます。金に「工業価値がある」というのは、撤回します。値打ちがあるのは、世界じゅうがそれを認めているからで、それは工業価値より堅い。「紙幣より頼れる」も半分だけ正しい。ルーズベルトも金円券も、政権が取り上げようとすれば、金も同じように取り上げられると思い出させてくれます。だから私が重んじているのは、じつは、それが「持ち出せる」ことです。金で命を買ったベトナムの家々では、家屋も、店も、預金通帳も、一夜にして通用しなくなり、最後に認められたのは、服の中に縫い込んだ数両の金でした。
ダイヤモンド、トイ、スニーカーは、金とはまったく別のものです。ダイヤは、買って売り戻すと半分を引かれると言われ、私にはそういうものは詐欺のように見えます。トイやエア・ジョーダンには堀がなく、一時の流行に頼っていて、流行が過ぎれば、花は最後の人の手に落ちます。金もまた、次の人が受け取ることに頼っている、それは認めます。けれどこの太鼓は数千年渡されてきて、花を受け取る人のなかには、各国の中央銀行がいます。私が線を引くのは、そこです。
自分にも言い聞かせておきます。金は保険であって、富を生むものではありません。私に利子は払ってくれず、28年待ったこともあります。重んじることは、全財産を金に替えるべきだということではありません。
あなたの家に、「本当にその日が来たとき」持って出られるものが、何かありますか。
参考資料
格付け:🟢 原文を読んだ;🟡 二次的な伝聞、本文では「報道によれば」とし、丸めてある。
- ワールド・ゴールド・カウンシル(WGC)『Gold Demand Trends』2025通年および2026年第2四半期;地上在庫と鉱山生産 🟢
- 銀協会『World Silver Survey 2026』(2025年の工業需要)🟢
- 米国大統領令第6102号(1933-04-05);私人の金保有禁止は1974-12-31に解除 🟢
- 国民政府『財政経済緊急処分令』と金円券の発行(1948-08-19)、金・銀・外貨の期限内の交換 🟡
- ベトナムで1978–1979年に華人が金を払って出国した報道(「十二両」、1980年の報道の一両約3,000ドル、全額約15,000ドル)🟡
- Erb, C. B. & Harvey, C. R. (2013). The Golden Dilemma. Financial Analysts Journal 🟡(要旨と二次的な紹介)
- 1980、1999、2008年の金価格、2008年と2020年3月の下落 🟡
- Epstein, E. J. (1982). Have You Ever Tried to Sell a Diamond? The Atlantic 🟡(原文のページにはアクセスできなかった);宝飾業界の販売者ブログの転売価格の説明 🔴
- LBMAの2026年1月と6月の値決め、報道による 🟡