먼저, 입장을 말해 둔다
저는 금을 중시합니다. 다이아몬드, 아트토이, 운동화 같은 것은 '폭탄 돌리기(패스 더 파슬)'와 같다고 보는 쪽으로 기웁니다. 입장이 있는 사람이 이것을 쓰려면 스스로에게 규칙을 하나 세워야 합니다. 저에게 유리한 증거도, 불리한 증거도 놓고, 그것도 함께 놓는다.
한 가지 더. 이 글은 금만 다루고 은은 따로 한 편을 씁니다. 이유는 간단합니다. 이 둘은 값이 나가는 길이 다르기 때문입니다. 월드 골드 카운슬(WGC) 통계로 2025년 금의 기술 용도는 연간 수요의 약 6.5%(323톤, 총수요 5,002톤)에 불과합니다. 은은 정반대로 절반 넘게 공업에 쓰이고, 은협회의 2026년 조사에 따르면 2025년 공업 수요는 약 6.57억 온스로 총수요의 절반 넘는 수준입니다(비율은 제가 계산). 함께 쓰면 금을 공업품으로 만들거나 은을 화폐로 만들게 되어 둘 다 틀립니다.
흔히 말하는 세 가지 이유를 하나씩 맞춰 본다
금이 '믿을 만하다'고 할 때 흔한 이유는 대략 세 가지입니다. 공업 가치가 있다. 공급이 한정되어 있고 썩지 않는다. 정권이 보증하는 지폐보다 믿을 만하다. 하나씩 가 봅니다.
하나, 공업 가치
이것은 성립하지 않습니다. 또는 말을 바꿔야 합니다.
2025년 세계 금 수요는 5,002톤이었습니다. 보석이 약 1,542톤으로 3할(자체 계산), 기술용이 323톤으로 약 6.5%. 나머지의 큰 몫은 투자(ETF와 금괴·금화, 약 2,175톤)와 각국 중앙은행의 순매입(863톤)입니다. 투자와 중앙은행을 합치면 거의 6할(자체 계산).
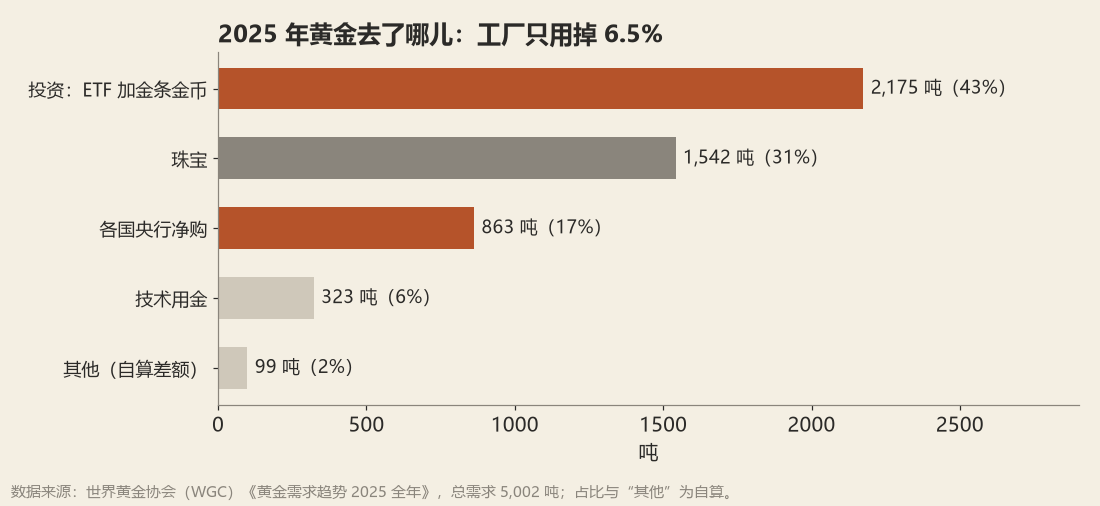
데이터 출처: 월드 골드 카운슬(WGC) 『Gold Demand Trends 2025 연간』. 비율과 '기타'는 자체 계산.
즉 금값은 주로 공장의 필요로 정해지는 것이 아닙니다. 값이 나가는 것은 모두가 널리 기꺼이 받아 주어, 그것으로 저축하고 그것을 준비 자산으로 삼기 때문입니다. 이것은 '공업 가치가 있다'와는 다른 일이고, 바로 은과의 가장 큰 차이입니다.
그러니 이 이유는 이렇게 고쳐야 합니다. 금의 가치는 공업에서 오는 것이 아니라 '널리 받아들여짐'에서 온다.
둘, 공급이 한정되어 있고 썩지 않는다
이것은 실합니다.
WGC에 따르면 2025년 말까지 인류가 캐낸 금은 모두 약 21.99만 톤입니다. 2025년에 새로 캔 것은 3,672톤으로 기록적이었지만 그래도 존량의 1.7% 남짓입니다(자체 계산). 금은 썩지도 녹슬지도 않아 수천 년 전의 금 장신구가 오늘도 있습니다. 해마다 늘어나는 것이 존량의 1퍼센트 남짓이고 소모되지도 않으니 그 공급은 갑자기 늘리기 어렵습니다.
다만 두 가지를 보태야 합니다.
첫째, 공급도 가격에 전혀 따르지 않는 것은 아닙니다. 2025년에는 금값이 크게 올라 광산 생산이 기록을 세웠고 재활용 금도 3% 늘어 1,404톤이 되었습니다. 값이 높아지면 새 광산을 여는 사람도, 낡은 장신구를 파는 사람도 나옵니다.
둘째, '공급이 한정되어 있다'가 보여 주는 것은 지폐처럼 마구 찍어 낼 수 없다는 것뿐이고, 가격이 반드시 오른다는 것이 아닙니다. 가격은 수요에도 달렸고 수요는 변합니다. 이 점은 뒤에서 보게 됩니다.
셋, 정권이 보증하는 지폐보다 믿을 만하다
이것은 반은 맞고 반은 조심해야 합니다.
맞는 반: 지폐의 신용은 확실히 그것을 발행하는 정권에 기댑니다. 지폐가 무너진 예는 역사에 적지 않습니다. 1935년의 법폐, 1948년의 금원권. 이것들은 뒤에 따로 쓰겠습니다. 금은 어느 정부가 발행한 것이 아니어서 정권이 무너졌다고 무효가 되지 않습니다.
조심해야 할 반: 금은 '정권의 손이 닿지 않는' 것이 아닙니다.
- 1933년 4월 5일 미국 대통령 루스벨트는 행정명령 제6102호에 서명했습니다. 개인이 약 5온스를 넘는 금화, 금괴, 금증권을 가진 경우 5월 1일까지 정부에 넘기고 온스당 20.67달러의 공정가로 사들인다. 민간의 금 보유 금지는 1974년 12월 31일에야 풀렸습니다.
- 1948년 8월 19일 국민정부는 금원권을 발행하는 동시에 금, 은, 외화는 "유통 또는 보유를 금한다"고 하여 11월 20일까지 금원권으로 바꾸라고 기한을 정했습니다.
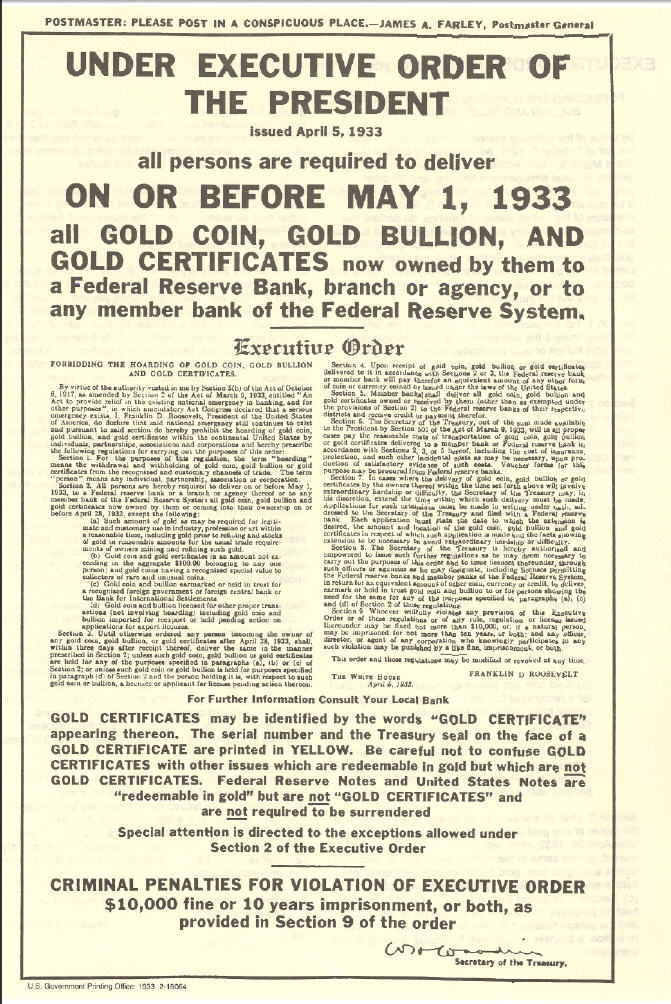
1933년 미국 행정명령 제6102호의 고시: 개인이 가진 금화, 금괴, 금증권은 5월 1일까지 연방준비은행에 넘겨야 한다. 출처: Wikimedia Commons, U.S. Government Printing Office, 퍼블릭 도메인

이 두 번 모두 정권은 '보증'에 기대지 않고 직접 '거두어 갔습니다'. 금의 좋은 점은 가지고 다닐 수 있고 국경을 넘어도 인정해 주는 사람이 있다는 것이지 정권이 거둘 수 없다는 것이 아닙니다. 지킬 수 있느냐는 누구 손에 있고 어디에 있느냐에 달렸습니다.
성난 바다로 뛰어들다: 금으로 목숨을 사다
베트남의 '성난 바다로 뛰어듦' 대목에서 사람들은 금으로 목숨을 샀습니다. 이것은 금 이야기에서 가장 무거운 부분이라 따로 씁니다.
1978~1979년 무렵 베트남의 화인이 대거 떠났습니다. 당시 보도에 따르면 떠나려는 사람은 '금 열두 냥'을 내야 했고 그 금은 관리, 중개인, 선주가 나눠 가졌습니다. 1980년의 다른 보도에는 먼저 금 한 냥(약 3,000달러)을 내고 전액은 약 15,000달러라는 사람도 있습니다.
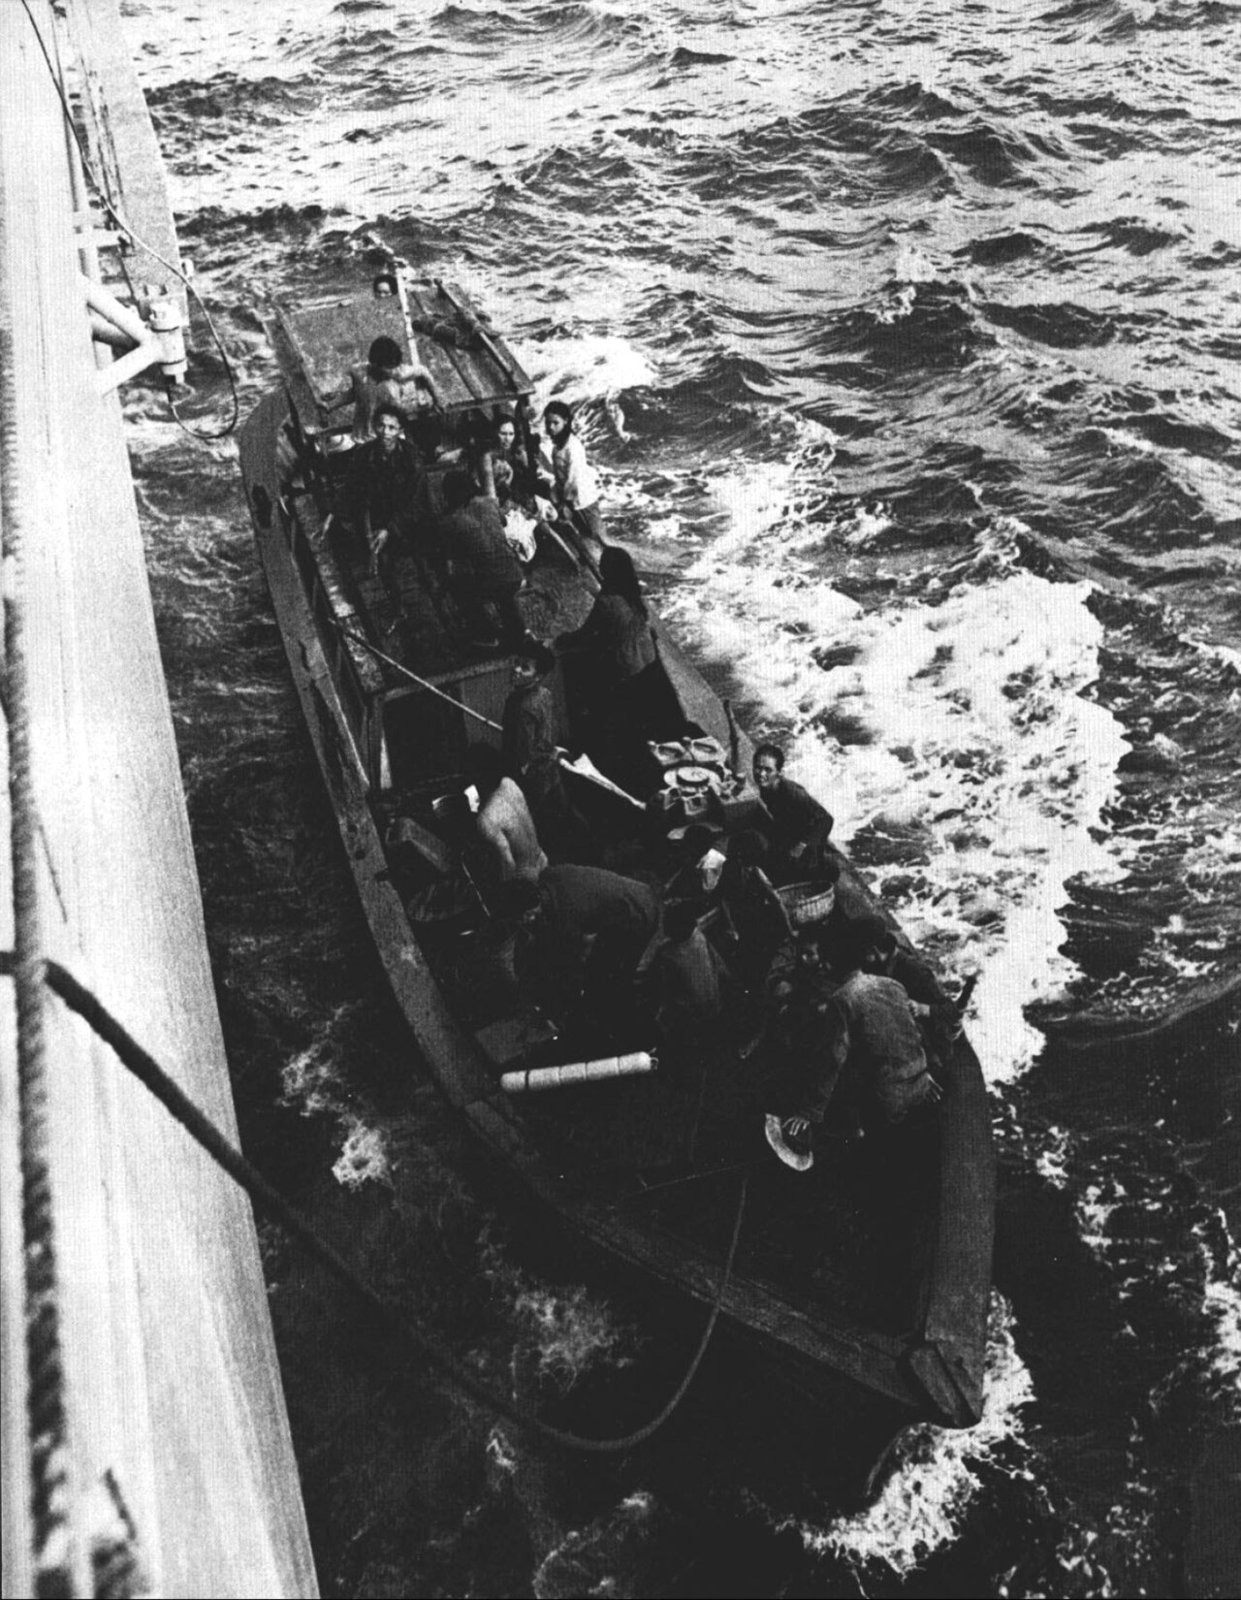
1979년경 베트남 난민을 태운 작은 배가 미 해군 보급함 '화이트플레인스'호 옆에 붙어 있다. 출처: Wikimedia Commons, U.S. Navy, 퍼블릭 도메인

그 처지를 떠올려 보십시오. 한 나라의 돈은 다른 곳에 가면 받아 주는 이가 없고, 집과 가게는 하나도 가지고 갈 수 없습니다. 그때 금은 '저쪽'에서도 인정하는 몇 안 되는 것 중 하나였습니다. 작고 가볍고 값이 나가며 작은 배 한 척에도 실을 수 있습니다. 관리에게 내는 것도 선주에게 내는 것도 같은 것이었습니다.
그러나 이 예에도 두 면이 있습니다. 이 금을 받은 사람 중에는 관리가 있었고 목숨을 사는 돈은 한 겹 한 겹 나뉘어 가져가졌습니다. 그것이 증명하는 것은 "국경을 나가도 금은 인정된다"이지 "금이 가진 사람을 지켰다"가 아닙니다. 많은 사람이 금을 내고 배에 올랐으나 해안까지 살아서 닿지 못했습니다.
참고로 '열두 냥'은 보도에 나온 표준 가격이고 시기, 장소, 경로에 따라 크게 달라서 저는 그것을 통일 가격으로 보지 않고 오늘의 돈으로 환산하지도 않습니다.
'값이 나감'은 무엇에 기대는가: 보험이지 수익이 아니다
금은 이자를 낳지 않습니다. 배당도, 이자도 주지 않습니다. 저는 어떤 종류의 것에든 같은 물음을 던집니다. "그것의 수익은 어디서 오는가." 금의 답은 하나뿐입니다. 시세 차익, 곧 나중에 더 높은 값에 사 주겠다는 사람이 나타나는 것.
이렇게 보면 그것은 '폭탄 돌리기'와 한 점에서 통합니다. 다음 사람이 얼마를 내느냐가 당신 손의 것이 얼마인지를 정합니다. 이 점을 저는 피하지 않습니다.
그럼 다른 '꽃'과 어디가 다른가. 저는 세 가지가 있다고 생각합니다. 그것에 불리한 증거도 함께 놓습니다.
첫째, 북은 수천 년 동안 건네져 왔고 꽃을 받는 사람이 특별하다. 각국 중앙은행이다. WGC에 따르면 2022년 세계 중앙은행의 순매입은 1,100톤을 넘어 전년의 두 배 남짓이었고, 2022~2025년 누적은 4,000톤을 넘어 그 앞의 꼬박 십 년 합계와 거의 같습니다. 2022년 2월 러시아 중앙은행의 외환보유액 동결이 이번 금 매입의 도화선으로 흔히 여겨지지만 이것은 해석이지 통계로 나온 것이 아닙니다.
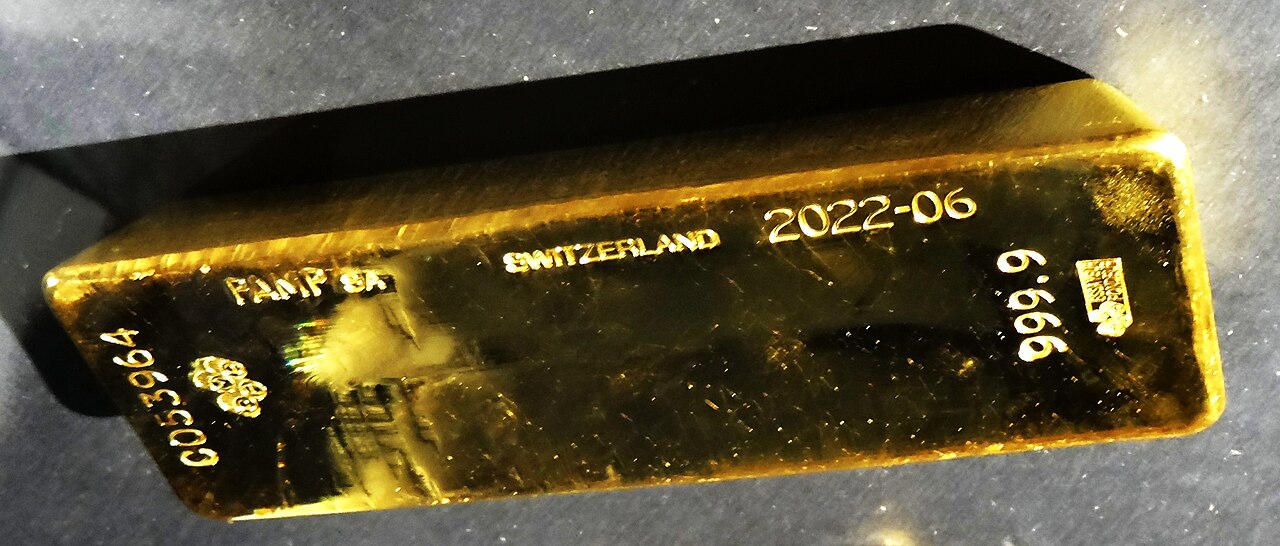
프랑스 은행이 2022년 유럽 문화유산의 날에 전시한 금괴. "PAMP SA SWITZERLAND 2022-06 999.9"가 새겨져 있습니다. 출처: Wikimedia Commons, Ibex73, CC BY 4.0

그러나 여기에도 반대면이 있습니다. 2025년 중앙은행의 순매입은 전년보다 21% 적었는데 2025년 평균 금값은 오히려 44% 올랐습니다. 그러니 "중앙은행이 사고 있으니 가격이 떨어지지 않는다"고는 할 수 없습니다. 가격을 미는 것은 중앙은행만이 아니기 때문입니다.
둘째, '인플레이션 방어', '위기 피난처'는 평판만큼 증거가 좋지 않다. 어브와 하비의 2013년 논문 「금의 딜레마」는 금의 모든 의미의 '헤지'를 조사했습니다. 인플레이션에 대해, 환율에 대해, 낮은 실질금리에 대해, 혹은 재난 보험으로서. 결론은 몇 해 단위로 보면 인플레이션을 헤지한 기록이 나쁘다. 어느 주장도 단기 금값 변동의 작은 부분만 설명할 수 있다. 게다가 당시 실질 금값은 이미 역사적 평균을 넘었고, 역사적으로 이런 때 이후의 실질 수익은 낮은 편이었다는 것입니다.
역사에는 아주 보기 흉한 대목도 있습니다. 1980년 1월 21일 금값은 장중 약 850달러를 찍고 1999년에는 약 255달러까지 떨어졌습니다. 명목상의 850은 2008년이 되어서야 넘어섰고 그사이 거의 28년입니다. 2008년에는 연중 고점에서 리먼 파산 뒤 저점까지 금 자신도 3분의 1쯤 떨어졌고, 2020년 3월 한 주에는 8.6% 떨어져 1983년 이래 최악의 한 주였습니다. 그때는 모두가 현금을 긁어모으고 증거금을 메우고 아무거나 팔고 있었습니다.
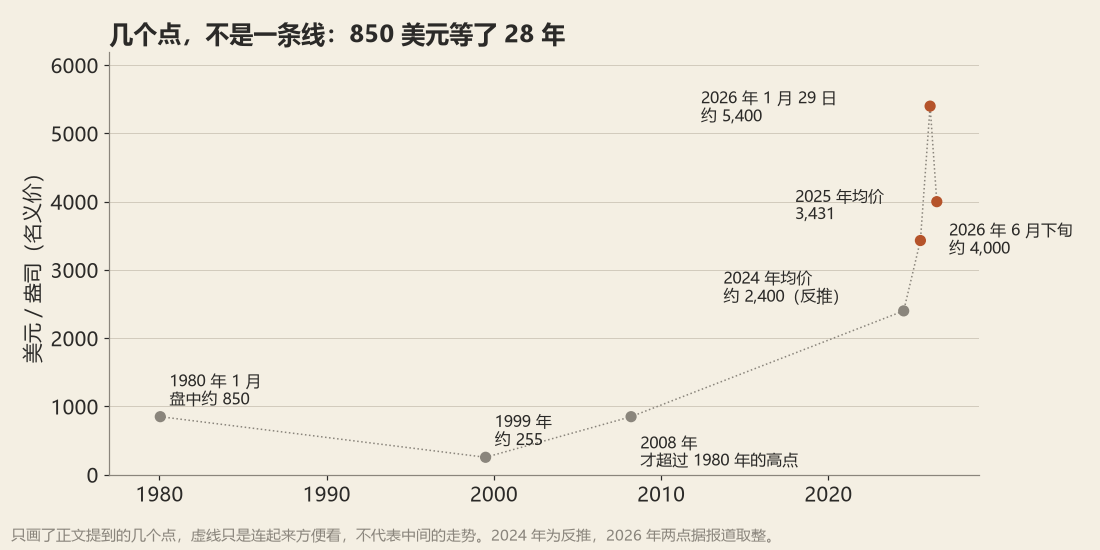
본문에서 언급한 점만 그렸습니다. 점선은 보기 쉽게 한 것일 뿐 중간의 움직임을 나타내지 않습니다. 2024년은 역산, 2026년 두 점은 보도에 따라 반올림.
그러니 금은 보험이지 수익이 아닙니다.
셋째, 샀다가 다시 팔 때 할인이 작다. 다른 것은 할인이 크다. 이것은 '폭탄 돌리기'를 판단하는 데 쓰고 싶은 잣대이고 저는 그것을 할인 테스트라고 부릅니다. 사서 곧바로 되팔면 몇 할이 돌아오는가.
- 다이아몬드: 엡스타인의 1982년 기사 「다이아몬드를 팔아 본 적이 있습니까」에 따르면 되판 사람은 사례에서 도매가의 6할쯤만 돌려받았습니다. 지금 보석상 판매자의 블로그는 되팔 값이 소매가의 25%에서 50% 정도라고 합니다. 이 수치는 판매자 블로그에서 나온 것이고 통계 기준이 없어 '라고들 한다' 수준으로만 칩니다.
- 금: 금괴의 매입가와 매도가는 몇 퍼센트 차이가 나지만 공식 데이터를 구하지 못해 여기서는 숫자를 쓰지 않습니다. 이것은 이 글의 하나의 빈틈입니다.
제가 이 잣대를 내놓는 것은 '폭탄 돌리기'라는 말을 남의 집 물건을 욕하는 데만 쓸 수는 없기 때문입니다. 그것이 성립하는지는 잴 수 있는 것으로 정해야 합니다.
최근 이 년 사이에 일어난 일
WGC의 수치는 사실로 씁니다. 이차 출처의 것은 "보도에 따르면"이라 쓰고 반올림합니다.
가격:
- 2025년 LBMA 금값의 연평균은 온스당 3,431달러로 전년보다 44% 올랐습니다. 즉 2024년의 연평균은 약 2,400달러(제 역산). 2025년은 한 해 동안 53번 사상 최고가를 경신했고 4분기 평균은 4,135달러였습니다.
- 보도에 따르면 2026년 1월 29일 LBMA 오후 고시가는 약 5,400달러로 명목상 사상 최고였습니다. 이후 줄곧 조정을 받아 보도에 따르면 6월 하순 고시가의 저점은 약 4,000달러로 1월 고점보다 27% 정도 낮았습니다. 9월은 사천 달러대.
수요:
- 2025년 총수요 5,002톤. ETF 유입 801톤으로 기록상 두 번째로 강한 해, 금괴·금화 1,374톤, 그중 4분기가 420톤으로 12년 만의 최고, 중앙은행 순매입 863톤으로 2024년보다 21% 적지만 WGC는 여전히 예상 범위의 상단이라고 합니다.
- 보석은 정반대입니다. 2025년 소비된 그램 수는 18% 줄었습니다. 가격이 올라 쓴 돈은 오히려 18% 늘었습니다. 2026년 2분기 보석의 양은 다시 전년 동기보다 17% 줄었습니다. 이는 장신구를 사는 사람이 높은 가격에 민감함을 보여 주며, 금값을 끌어올린 것은 장신구가 아니라는 뜻입니다.
- 2026년 2분기 총수요는 1,269톤으로 전년 동기와 같고, 중앙은행 순매입 289톤으로 전년 동기보다 62% 많고, 투자 수요 262톤, ETF는 해당 분기에 45톤 유출되었습니다.
함께 놓고 보면 이번 국면은 주로 투자와 중앙은행이 밀었고 장신구를 사는 사람들은 높은 가격에 밀려났습니다. 1월 이후의 하락은 중앙은행이 아직 사고 있고 ETF가 유출로 돌아서고 보석이 줄어드는 가운데 일어났습니다. 어느 요인이 가장 중요한지 저는 결론을 내리지 않습니다. WGC가 세는 것은 누가 얼마를 샀느냐뿐이고 가격이 왜 움직였는지는 설명하지 않습니다.
앞으로 이 년: 세 가지 움직임
먼저 분명히 해 둡니다. 저는 가격 수준을 제시하지 않습니다. 아래는 세 가지 시나리오이고 각각 무엇이 필요한지, 어느 숫자를 지켜보면 되는지입니다.
기준율: 이 절은 원래 "과거 모든 두 해 구간에서 금의 등락이 어떤 분포였는가"를 쓰려던 것입니다. LBMA의 역사 계열을 구하지 못해 이 절은 비워 두고 인상으로 채우지 않습니다.
시나리오 A: 중앙은행도 투자자도 계속 산다. 필요: 각국 중앙은행이 순매입을 이어 가고 ETF에 자금이 다시 들어온다. 볼 것: WGC가 분기마다 공표하는 중앙은행 순매입이 2026년 2분기(289톤) 수준을 유지할 수 있는가. ETF의 분기 순유입이 플러스로 돌아서는가.
시나리오 B: 고점권에서 횡보. 필요: 투자의 유입과 유출이 상쇄되고 총수요가 분기마다 1,270톤 안팎에 머문다. 볼 것: WGC 분기 총수요가 몇 분기 연속 2026년 2분기의 1,269톤과 비슷한가. 금값이 2026년 6월의 저점과 1월의 고점 사이를 오가는가.
시나리오 C: 계속 토해 낸다. 필요: 중앙은행의 금 매입이 2022년 이전 수준으로 돌아가고 ETF가 계속 유출되며 실질금리가 계속 오른다. 볼 것: WGC의 중앙은행 연간 순매입이 두 해 연속 2022년 이전 수준으로 돌아가는가(구체적 수치는 확보 필요). LBMA 금값이 2026년 6월의 저점을 다시 깨는가. 미국 물가연동국채(TIPS) 수익률이 계속 오르는가(데이터는 미 재무부).
이 년 뒤의 대조표(2028년 10월에 되돌아보기):
| 신호 | 출처 | 시나리오 A의 값 | 시나리오 C의 값 |
|---|---|---|---|
| 중앙은행 순매입(연간) | WGC | 2022년 이후의 범위에 머묾 | 2022년 이전으로 복귀 |
| ETF 보유 변화(누계) | WGC | 순유입 | 순유출 |
| LBMA 금값과 2026년 6월 저점 | LBMA | 위 | 아래 |
이 표는 예측이 아니고 이 년 뒤에 대조해 볼 수 있는 것을 하나 남겨 두는 것입니다.
뒤집어 보기
이 글에는 입장이 있습니다. 금은 다른 것보다 '돈을 모아 두는 것'에 가깝다. 그것은 적어도 네 곳에서 그리 안정적으로 서 있지 않습니다.
- "금은 정권의 영향을 받지 않는다"는 정확하지 않다. 1933년의 미국, 1948년의 국민정부에서 정권이 손을 뻗자 금은 거두어졌습니다.
- 금 자신도 하나의 '꽃'이다. 이자를 낳지 않고 수익은 시세 차익뿐입니다. 1980년부터 2008년까지 28년 동안 북소리가 멈춘 적이 있습니다.
- 중앙은행이 사고 있다고 해서 떨어지지 않는 것은 아니다. 2025년에는 중앙은행이 덜 샀는데도 가격은 올랐고, 이는 가격에 다른 미는 손이 있고 그 손들도 떠날 수 있음을 보여 줍니다.
- 금과 다이아몬드를 가르기 위한 제 '할인 테스트'는 금 쪽의 수치를 아직 갖고 있지 않다. 그러니 그 구분은 지금 반쪽만 서 있습니다.
나의 견해
저는 여전히 금을 중시합니다. 오를 것이기 때문이 아니라 제가 아는 것 가운데 가장 '저축'에 가까운 것이기 때문입니다.
본문의 점검은 받아들입니다. 금에 '공업 가치가 있다'는 것은 철회합니다. 값이 나가는 것은 온 세상이 그것을 인정하기 때문이고, 그것이 공업 가치보다 단단합니다. '지폐보다 믿을 만하다'도 절반만 맞습니다. 루스벨트와 금원권이 모두 정권이 거두려 하면 금도 똑같이 거두어짐을 일깨워 줍니다. 그래서 제가 중시하는 것은 사실 그것을 '가지고 나갈 수 있다'는 점입니다. 금으로 목숨을 산 베트남의 그 집안들은 집도 가게도 통장도 하룻밤 사이에 인정되지 않게 되었고, 마지막에 인정된 것은 옷 속에 꿰매 넣은 몇 냥의 금이었습니다.
다이아몬드, 아트토이, 운동화는 금과 전혀 다른 것입니다. 다이아몬드는 사서 되팔면 반을 깎인다고들 하는데, 이런 것은 제 눈에 사기 같습니다. 아트토이와 에어조던은 해자가 전혀 없고 한때의 유행에 기대며, 유행이 지나가면 꽃은 마지막 사람의 손에 떨어집니다. 금도 다음 사람이 받아 주는 데 기댑니다. 그것은 인정합니다. 그러나 이 북은 수천 년 건네져 왔고 꽃을 받는 사람 중에 각국 중앙은행이 있습니다. 제가 선을 긋는 곳이 바로 거기입니다.
스스로에게도 일러 둡니다. 금은 보험이지 부를 만들어 내는 것이 아닙니다. 이자를 주지 않으며 28년을 기다린 때도 있었습니다. 중시한다고 해서 전 재산을 금으로 바꿔야 한다는 뜻은 아닙니다.
당신 집에 "정말로 그날이 오면" 가지고 나갈 수 있는 것이 하나라도 있습니까?
참고 자료
등급: 🟢 원문을 읽음; 🟡 이차적 전언, 본문에서 "보도에 따르면"이라 쓰고 반올림함.
- 월드 골드 카운슬(WGC) 『Gold Demand Trends』 2025 연간 및 2026년 2분기; 지상 존량과 광산 생산 🟢
- 은협회 『World Silver Survey 2026』 (2025년 공업 수요) 🟢
- 미국 행정명령 제6102호(1933-04-05); 민간 금 보유 금지는 1974-12-31 해제 🟢
- 국민정부 『재정경제긴급처분령』과 금원권 발행(1948-08-19), 금·은·외화의 기한 내 교환 🟡
- 베트남에서 1978–1979년 화인이 금을 내고 출국한 보도('열두 냥', 1980년 보도의 한 냥 약 3,000달러, 전액 약 15,000달러) 🟡
- Erb, C. B. & Harvey, C. R. (2013). The Golden Dilemma. Financial Analysts Journal 🟡 (초록과 이차적 소개)
- 1980, 1999, 2008년 금값, 2008년과 2020년 3월의 낙폭 🟡
- Epstein, E. J. (1982). Have You Ever Tried to Sell a Diamond? The Atlantic 🟡 (원문 페이지 접근 못 함); 보석업계 판매자 블로그의 되팔 가격 설명 🔴
- LBMA 2026년 1월과 6월 고시가, 보도에 따름 🟡