Trước hết, tôi nói mình đứng ở đâu
Tôi coi trọng vàng; kim cương, đồ chơi thiết kế và giày thể thao thì tôi nghiêng về coi là "chuyền tay nhau". Một người có lập trường mà viết chuyện này phải tự đặt cho mình một quy tắc: đặt bằng chứng có lợi cho tôi và bằng chứng chống lại tôi cạnh nhau.
Thêm một điều: bài này chỉ nói về vàng; bạc có bài riêng. Lý do đơn giản: chúng đáng giá vì những lý do khác nhau. Theo Hội đồng Vàng Thế giới (WGC), dùng trong công nghiệp chỉ chiếm khoảng 6,5% cầu vàng năm 2025 (323 tấn trên tổng 5.002 tấn); bạc thì ngược lại, hơn một nửa đi vào công nghiệp: theo khảo sát năm 2026 của Silver Institute, cầu công nghiệp năm 2025 khoảng 657 triệu ounce, hơn một nửa tổng cầu (tỷ lệ là tôi tự tính). Viết chung sẽ hoặc biến vàng thành hàng công nghiệp hoặc biến bạc thành tiền; cả hai đều sai.
Ba lý do phổ biến, kiểm từng cái
Khi người ta nói vàng "đáng tin", có khoảng ba lý do phổ biến: nó có giá trị công nghiệp; nguồn cung hạn chế và không hư; nó đáng tin hơn tiền giấy dựa vào một chính quyền. Từng cái một.
Một: giá trị công nghiệp
Cái này không đứng được, hoặc phải nói khác đi.
Cầu vàng toàn cầu năm 2025 là 5.002 tấn. Trang sức khoảng 1.542 tấn, ba phần mười (tôi tính); công nghệ 323 tấn, khoảng 6,5%; và phần lớn còn lại là đầu tư (ETF cộng thỏi và đồng vàng, khoảng 2.175 tấn) và mua ròng của các ngân hàng trung ương (863 tấn). Đầu tư cộng ngân hàng trung ương là khoảng sáu phần mười (tôi tính).
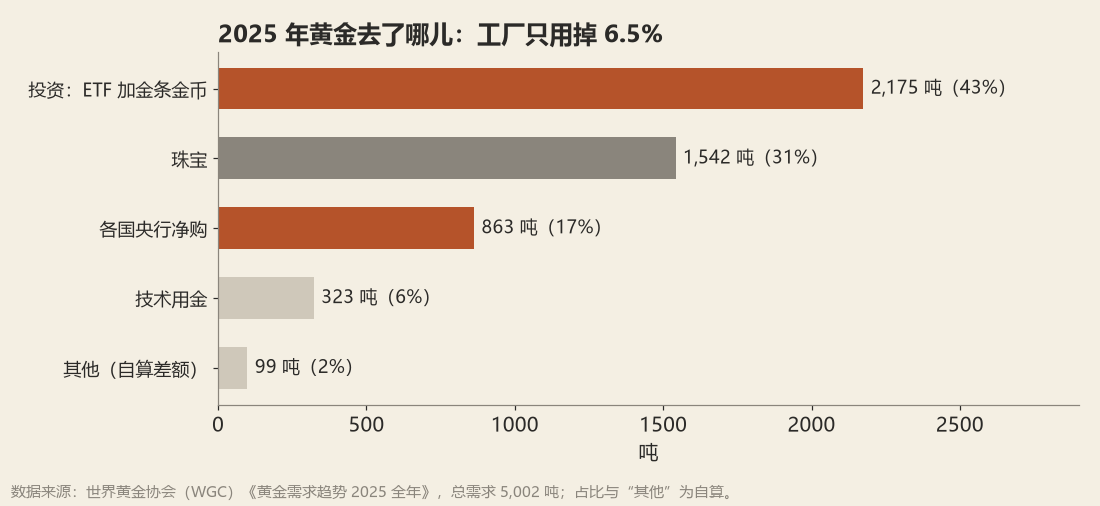
Nguồn: World Gold Council, "Gold Demand Trends Full Year 2025"; tỷ lệ và phần "khác" do tôi tự tính.
Nghĩa là giá vàng chủ yếu không được định bởi nhu cầu của nhà máy. Nó đáng giá vì người ta nói chung sẵn lòng chấp nhận nó, cất tiền vào đó, và giữ nó làm dự trữ. Đó là chuyện khác với "có giá trị công nghiệp", và chính là khác biệt lớn nhất với bạc.
Vì vậy lý do này phải đổi thành: giá trị của vàng không đến từ công nghiệp, mà từ việc "được chấp nhận rộng rãi".
Hai: nguồn cung hạn chế, và không hư
Cái này là thật.
Theo WGC, đến cuối năm 2025 nhân loại đã đào được tổng cộng khoảng 219.900 tấn vàng. Năm 2025 sản lượng mỏ mới là 3.672 tấn, một kỷ lục, và vẫn chỉ khoảng 1,7% lượng tồn (tôi tính). Vàng không mục không gỉ; đồ trang sức bằng vàng từ hàng nghìn năm trước vẫn còn. Khi một thứ mỗi năm chỉ thêm khoảng một phần trăm lượng tồn và không bị dùng hết, nguồn cung của nó thật sự khó đột ngột mở rộng.
Tuy nhiên có hai điều bổ sung.
Thứ nhất, nguồn cung không hoàn toàn bỏ qua giá. Với giá vàng tăng mạnh năm 2025, sản lượng mỏ lập kỷ lục, và vàng tái chế cũng tăng 3%, lên 1.404 tấn. Khi giá cao, có người mở mỏ mới, và có người bán đồ trang sức cũ.
Thứ hai, "nguồn cung hạn chế" chỉ cho thấy nó sẽ không bị in tùy ý như tiền giấy; nó không cho thấy giá nhất định phải tăng. Giá còn tùy cầu, và cầu thay đổi. Ta sẽ thấy điều này dưới đây.
Ba: đáng tin hơn tiền giấy dựa vào chính quyền
Cái này đúng một nửa, và một nửa cần cẩn thận.
Nửa đúng: tín nhiệm của tiền giấy quả có phụ thuộc vào chính quyền phát hành nó. Lịch sử có nhiều ví dụ tiền giấy sụp đổ, pháp tệ năm 1935 và kim viên khoán năm 1948, tôi sẽ viết sau. Vàng không do chính phủ nào phát hành và không mất giá trị khi một chính quyền sụp.
Nửa cần cẩn thận: vàng không phải "ngoài tầm với của chính quyền".
- Ngày 5 tháng 4 năm 1933, Tổng thống Mỹ Roosevelt ký Sắc lệnh 6102: cá nhân giữ hơn khoảng 5 ounce vàng đồng, vàng thỏi hay chứng chỉ vàng phải nộp cho chính phủ trước ngày 1 tháng 5, theo giá chính thức 20,67 đô la một ounce. Lệnh cấm cá nhân giữ vàng chỉ được dỡ vào ngày 31 tháng 12 năm 1974.
- Ngày 19 tháng 8 năm 1948, chính phủ Quốc dân đảng phát hành kim viên khoán và đồng thời tuyên bố vàng, bạc và ngoại tệ "cấm lưu hành hay cất giữ", phải đổi lấy kim viên khoán trước ngày 20 tháng 11.
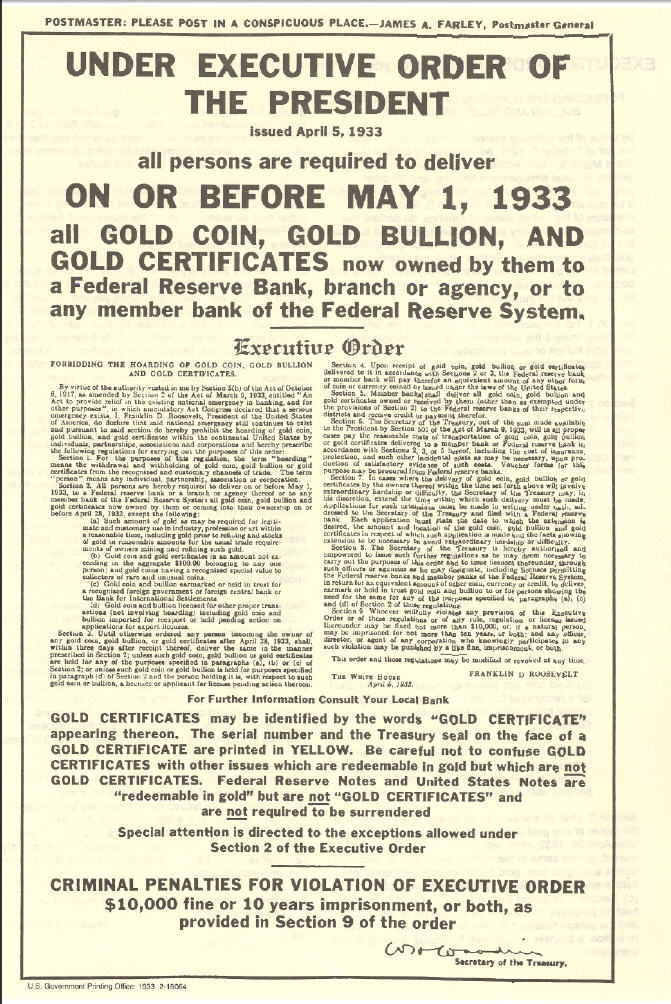
Thông báo của Sắc lệnh 6102 năm 1933 của Mỹ: vàng đồng, vàng thỏi và chứng chỉ do cá nhân giữ phải nộp cho các Ngân hàng Dự trữ Liên bang trước ngày 1 tháng 5. Nguồn: Wikimedia Commons, U.S. Government Printing Office, Phạm vi công cộng

Trong cả hai trường hợp, chính quyền không dựa vào "bảo chứng"; nó đơn giản "lấy". Ưu điểm của vàng là nó mang theo được và vẫn được công nhận qua biên giới; không phải là chính quyền không lấy được nó. Bạn có giữ được hay không tùy nó ở trong tay ai và ở đâu.
Chạy qua biển: mua mạng bằng vàng
Trong cuộc vượt biển của người Việt Nam, người ta đã mua mạng sống bằng vàng. Đây là phần nặng nề nhất của câu chuyện vàng, và tôi sẽ viết riêng.
Khoảng 1978–1979, người Hoa ở Việt Nam ra đi hàng loạt. Theo các bản tin lúc đó, ai muốn đi phải trả "mười hai lạng vàng", chia cho quan chức, môi giới và chủ thuyền. Một bản tin năm 1980 nói có người trước hết trả một lạng vàng (khoảng 3.000 đô la), với giá đầy đủ khoảng 15.000 đô la.
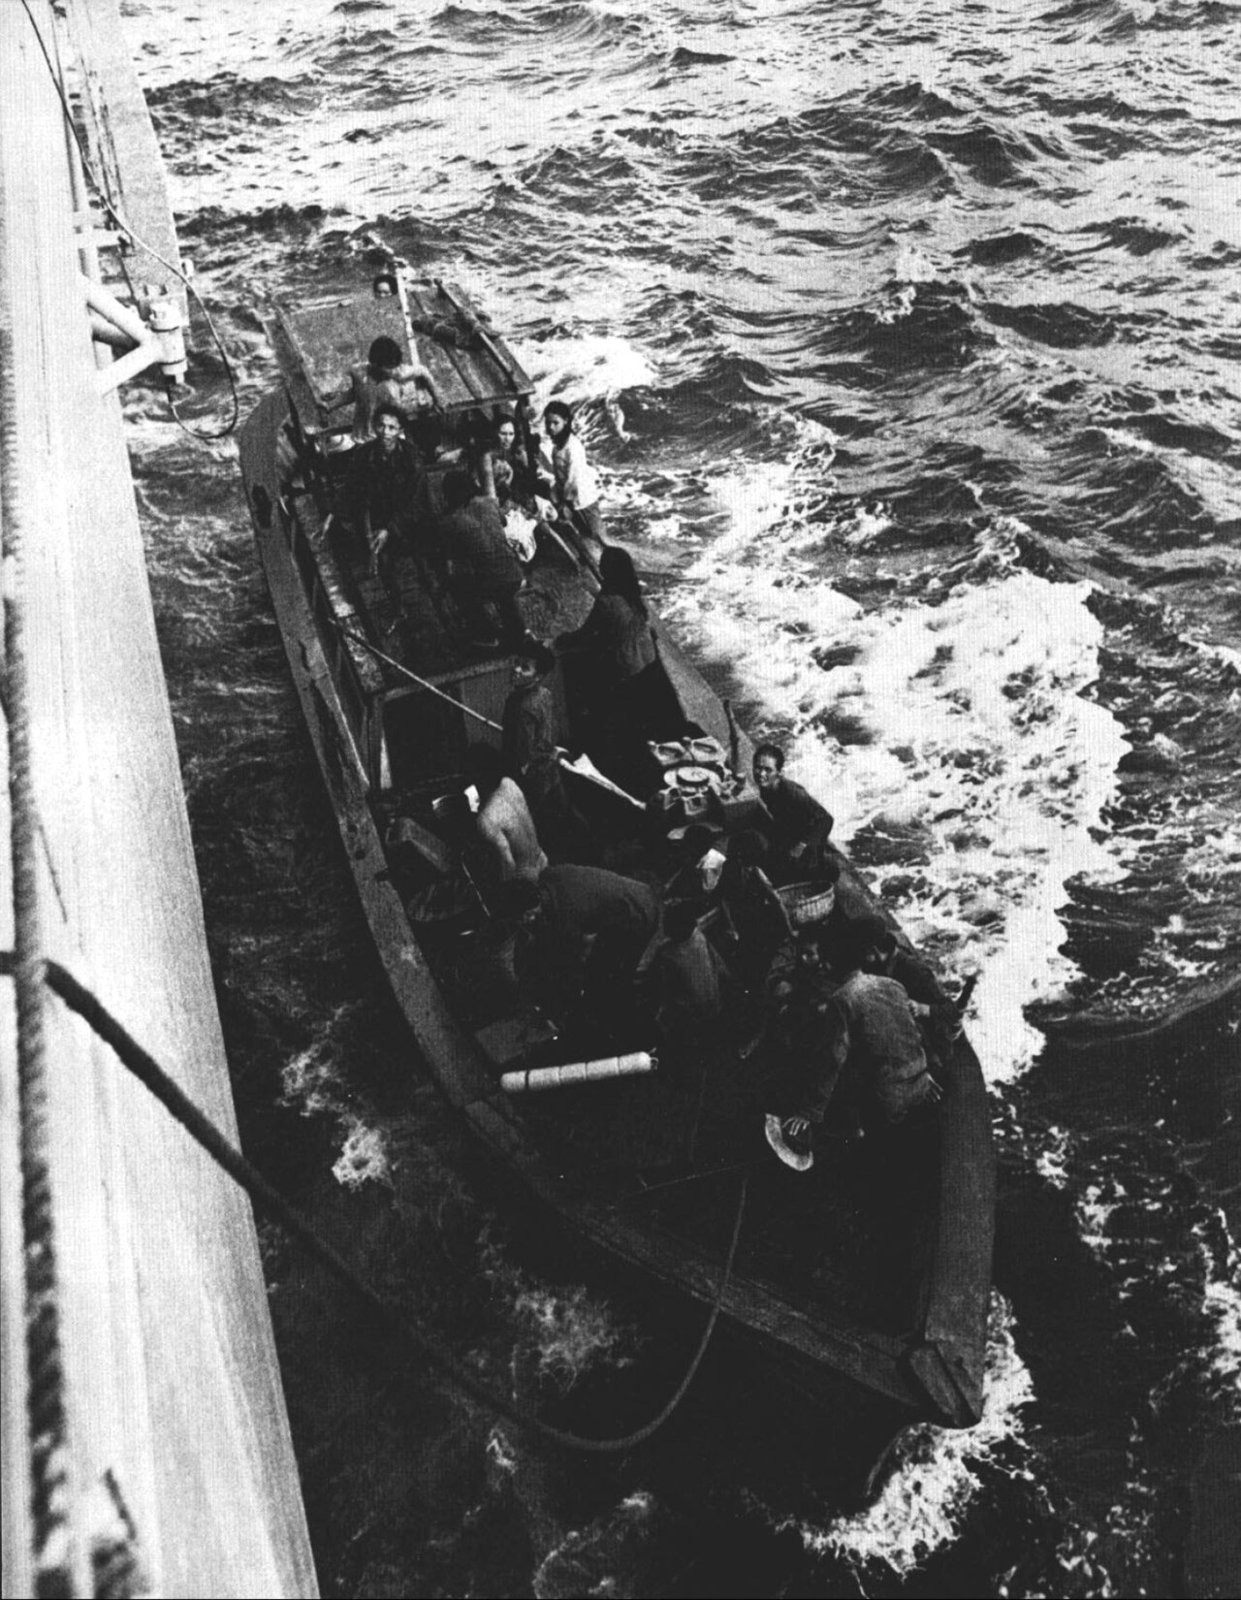
Khoảng 1979, một chiếc thuyền nhỏ chở người tị nạn Việt Nam cạnh tàu tiếp tế của Hải quân Mỹ USS White Plains. Nguồn: Wikimedia Commons, U.S. Navy, Phạm vi công cộng

Hãy nghĩ đến cảnh khốn cùng đó: tiền của một nước, một khi ở nơi khác, không ai nhận; căn nhà và cửa tiệm ở quê nhà, không thứ nào mang đi được. Lúc đó vàng là một trong số ít thứ "phía bên kia" cũng công nhận. Nó nhỏ, nhẹ, quý, và một chiếc thuyền nhỏ chở được. Thứ trả cho quan chức và thứ trả cho chủ thuyền là cùng một thứ.
Nhưng ví dụ này cũng có hai mặt. Trong những người nhận vàng có quan chức; tiền mua mạng được chia từng lớp. Điều nó chứng minh là "ngoài biên giới, vàng vẫn được chấp nhận", không phải "vàng bảo vệ người giữ nó". Nhiều người đã trả vàng, lên thuyền, và không sống đến khi vào bờ.
Nhân tiện, "mười hai lạng" là giá chuẩn trong các bản tin; nó khác nhau nhiều tùy thời gian, nơi chốn và tuyến đường, và tôi không coi nó là giá thống nhất cũng không quy đổi ra tiền hôm nay.
"Đáng giá" dựa vào gì: bảo hiểm, không phải thu nhập
Vàng không trả lãi. Không cổ tức, không coupon. Với mỗi loại tài sản tôi hỏi cùng một câu: "lợi nhuận của nó đến từ đâu?" Với vàng chỉ có một câu trả lời: chênh lệch giá, tức là về sau có người sẵn lòng trả giá cao hơn cho nó.
Nhìn như vậy, nó có điểm chung với "chuyền tay nhau": người tiếp theo sẵn lòng trả bao nhiêu quyết định thứ bạn đang giữ đáng giá bao nhiêu. Tôi không né điều đó.
Vậy nó khác các "gói hàng" khác ở đâu? Tôi nghĩ ở ba điểm. Tôi cũng sẽ đưa bằng chứng chống lại nó vào.
Thứ nhất, cái trống đã được truyền hàng nghìn năm, và những người nhận gói đặc biệt: các ngân hàng trung ương. Theo WGC, mua ròng của các ngân hàng trung ương toàn thế giới năm 2022 là hơn 1.100 tấn, hơn gấp đôi năm trước; từ 2022 đến 2025 tổng cộng vượt 4.000 tấn, xấp xỉ bằng cả mười năm trước đó. Việc đóng băng dự trữ ngoại hối của ngân hàng trung ương Nga vào tháng 2 năm 2022 thường được coi là ngòi nổ của đợt mua vàng này, dù đó là cách diễn giải, không phải thứ đếm được.
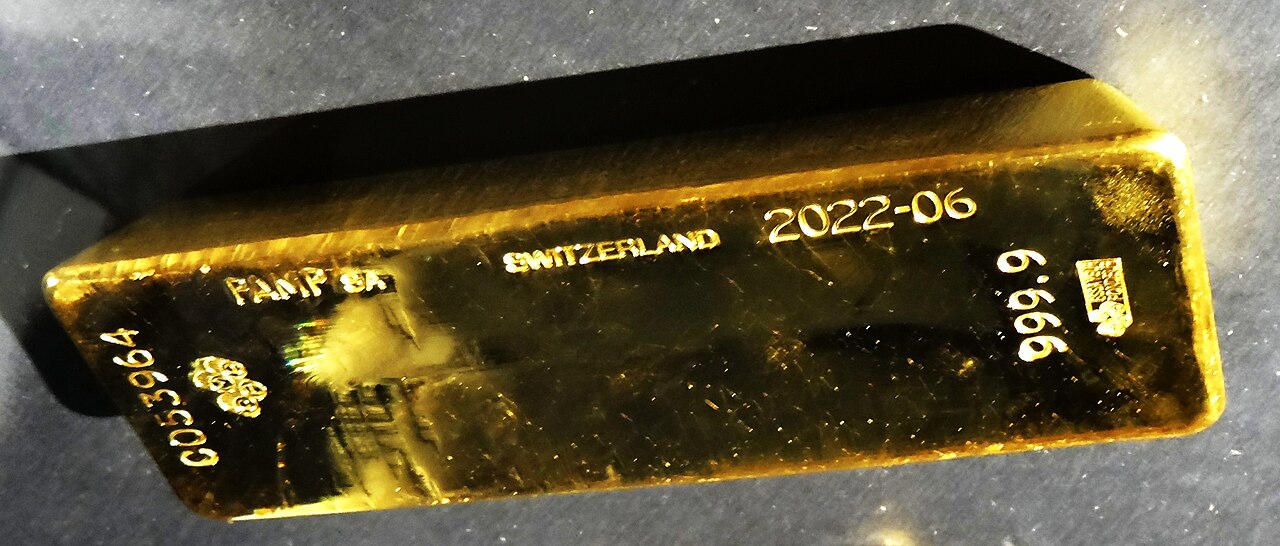
Một thỏi vàng do Ngân hàng Pháp trưng bày trong Ngày Di sản 2022, khắc "PAMP SA SWITZERLAND 2022-06 999.9." Nguồn: Wikimedia Commons, Ibex73, CC BY 4.0

Nhưng điều này có mặt trái: năm 2025 mua ròng của các ngân hàng trung ương thấp hơn năm trước 21%, vậy mà giá vàng trung bình năm 2025 vẫn tăng 44%. Nên bạn không thể nói "ngân hàng trung ương đang mua, nên giá sẽ không giảm"; thứ đẩy giá không chỉ là các ngân hàng trung ương.
Thứ hai, bằng chứng cho "phòng ngừa lạm phát" và "nơi trú ẩn khủng hoảng" kém hơn danh tiếng của chúng. Bài báo năm 2013 của Erb và Harvey "The Golden Dilemma" xem xét mọi nghĩa trong đó vàng là một "hàng rào phòng ngừa": chống lạm phát, chống biến động tiền tệ, chống lãi suất thực thấp, hay như bảo hiểm thảm họa. Kết luận: trong vài năm, thành tích phòng ngừa lạm phát của nó kém; mỗi tuyên bố chỉ giải thích một phần nhỏ biến động giá vàng ngắn hạn; và giá vàng thực lúc đó đã trên mức trung bình lịch sử, và theo lịch sử, lợi suất sau những thời điểm như vậy thiên về thấp.
Lịch sử còn có một đoạn rất xấu: ngày 21 tháng 1 năm 1980 giá vàng chạm khoảng 850 đô la trong phiên, và đến 1999 đã rơi xuống khoảng 255; mức danh nghĩa 850 mãi đến 2008 mới vượt, gần 28 năm ở giữa. Năm 2008, từ đỉnh của năm đến đáy sau khi Lehman sụp, bản thân vàng giảm khoảng một phần ba; trong một tuần tháng 3 năm 2020 nó giảm 8,6%, tuần tệ nhất từ 1983, khi mọi người giành tiền mặt, bù ký quỹ và bán mọi thứ.
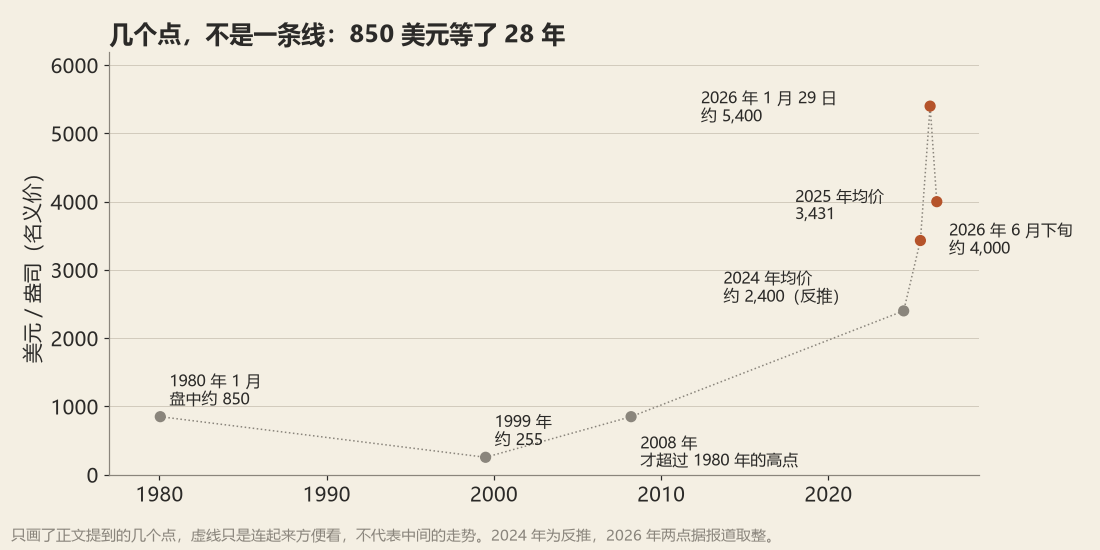
Chỉ vẽ các điểm được nhắc trong bài; đường nét đứt chỉ để dễ nhìn và không đại diện cho đường đi ở giữa. 2024 được tính ngược; hai điểm 2026 là theo tường thuật và làm tròn.
Cho nên vàng là bảo hiểm, không phải thu nhập.
Thứ ba, mua rồi bán, mức chiết khấu nhỏ; các thứ khác chiết khấu lớn. Đây là một cây thước tôi muốn dùng để phán đoán "chuyền tay nhau", và tôi gọi là phép thử chiết khấu: mua một món rồi bán lại ngay, bạn nhận được bao nhiêu?
- Kim cương: theo bài của Epstein năm 1982 "Have You Ever Tried to Sell a Diamond?", một người bán lại trong các trường hợp chỉ lấy lại khoảng sáu mươi phần trăm giá bán buôn. Blog của người bán ở các tiệm trang sức hiện nay nói giá bán lại là khoảng 25% đến 50% giá bán lẻ. Con số ấy đến từ blog của người bán, không có cơ sở thống kê, chỉ tính là "theo tường thuật".
- Vàng: giá mua và giá bán của vàng thỏi chênh nhau vài phần trăm; tôi không lấy được dữ liệu chính thức, nên không viết con số ở đây. Đó là một khoảng trống của bài này.
Tôi đưa cây thước này vào vì cụm "chuyền tay nhau" không thể cứ dùng để mắng đồ của người khác. Nó có đứng được hay không tùy một thứ đo được.
Chuyện gì đã xảy ra hai năm qua
Số liệu WGC tôi viết như sự thật; những số từ nguồn thứ cấp tôi viết "theo tường thuật" và làm tròn.
Giá:
- Năm 2025 giá vàng LBMA trung bình 3.431 đô la một ounce, tăng 44% so với năm trước, nghĩa là mức trung bình 2024 khoảng 2.400 (tôi tính ngược). Năm 2025 lập 53 kỷ lục đỉnh trong năm, và trung bình quý bốn là 4.135.
- Theo tường thuật, ngày 29 tháng 1 năm 2026 giá fix buổi chiều của LBMA khoảng 5.400 đô la, cao nhất từ trước đến nay theo danh nghĩa. Rồi là một đợt rút lui đều đặn; theo tường thuật đáy của giá fix cuối tháng Sáu khoảng 4.000, thấp hơn đỉnh tháng Giêng khoảng 27%. Tháng Chín nó ở khoảng hơn bốn nghìn một chút.
Cầu:
- Tổng cầu năm 2025 là 5.002 tấn. Dòng vào ETF là 801 tấn, năm mạnh thứ hai từng ghi nhận; thỏi và đồng vàng 1.374 tấn, trong đó quý bốn là 420 tấn, cao nhất trong 12 năm; mua ròng của ngân hàng trung ương 863 tấn, ít hơn 21% so với 2024, nhưng WGC nói vẫn ở rìa trên của khoảng dự kiến.
- Trang sức thì ngược lại: năm 2025 khối lượng tiêu thụ giảm 18%, và vì giá tăng, số tiền chi tăng 18%. Trong quý hai năm 2026, khối lượng trang sức lại giảm 17% so với cùng kỳ. Điều này cho thấy người mua trang sức nhạy với giá cao, và không phải trang sức đã kéo giá vàng lên.
- Trong quý hai năm 2026, tổng cầu là 1.269 tấn, đi ngang so với năm trước; mua ròng của ngân hàng trung ương 289 tấn, nhiều hơn 62% so với năm trước; cầu đầu tư 262 tấn, với ETF có 45 tấn dòng ra trong quý.
Gộp lại, đợt này chủ yếu được dẫn dắt bởi đầu tư và các ngân hàng trung ương, còn những người mua trang sức bị giá cao ép ra ngoài. Đợt rút lui sau tháng Giêng xảy ra trong khi các ngân hàng trung ương vẫn mua, ETF bắt đầu chảy ra, và trang sức đang giảm. Yếu tố nào quan trọng nhất, tôi không kết luận: WGC chỉ đếm ai mua bao nhiêu, và không giải thích vì sao giá thay đổi.
Hai năm tới: ba con đường có thể
Trước hết nói rõ: tôi không đưa ra mức giá. Dưới đây là ba kịch bản, mỗi cái cần gì, và theo dõi những con số nào.
Tỷ lệ cơ sở: phần này lẽ ra nói "trong mọi cửa sổ hai năm trong quá khứ, phân phối lãi và lỗ của vàng ra sao". Tôi không lấy được chuỗi lịch sử của LBMA, nên phần này để trống và tôi không điền bằng cảm tưởng.
Kịch bản A: ngân hàng trung ương và nhà đầu tư cùng tiếp tục mua. Cần: các ngân hàng trung ương tiếp tục mua ròng, và ETF lại có dòng vào. Theo dõi: mua ròng của ngân hàng trung ương, do WGC công bố hằng quý, có giữ được ở mức quý hai năm 2026 (289 tấn) không; dòng ròng hằng quý của ETF có chuyển dương không.
Kịch bản B: đi ngang ở mức cao. Cần: dòng vào và dòng ra của đầu tư triệt tiêu nhau, với tổng cầu kẹt quanh 1.270 tấn mỗi quý. Theo dõi: tổng cầu hằng quý của WGC ở gần con số 1.269 tấn của quý hai năm 2026 trong vài quý; giá vàng dao động qua lại giữa đáy tháng 6 năm 2026 và đỉnh tháng Giêng.
Kịch bản C: tiếp tục trả lại. Cần: việc mua vàng của ngân hàng trung ương trở về mức trước 2022, ETF tiếp tục có dòng ra, và lãi suất thực tiếp tục tăng. Theo dõi: mua ròng hằng năm của ngân hàng trung ương theo WGC trở về mức trước 2022 hai năm liên tiếp (con số chính xác cần lấy); giá vàng LBMA lại rơi xuống dưới đáy tháng 6 năm 2026; lợi suất của trái phiếu chính phủ Mỹ chống lạm phát (TIPS) tăng bền (dữ liệu của Bộ Ngân khố Mỹ).
Bảng kiểm cho hai năm sau (đối chiếu lại vào tháng 10 năm 2028):
| Tín hiệu | Nguồn | Cách đọc cho kịch bản A | Cách đọc cho kịch bản C |
|---|---|---|---|
| Mua ròng của ngân hàng trung ương (hằng năm) | WGC | Vẫn trong khoảng từ 2022 | Trở về trước 2022 |
| Thay đổi lượng ETF nắm giữ (cộng dồn) | WGC | Dòng vào ròng | Dòng ra ròng |
| Giá vàng LBMA so với đáy tháng 6 năm 2026 | LBMA | Trên | Dưới |
Bảng này không phải dự báo; nó chỉ để lại thứ để đối chiếu hai năm sau.
Nhìn từ phía bên kia
Bài này có một lập trường: vàng giống "thứ để cất tiền" hơn các thứ khác. Nó đứng hơi lung lay ở ít nhất bốn chỗ:
- "Vàng không bị chính quyền ảnh hưởng" là không chính xác. Ở Mỹ năm 1933 và chính phủ Quốc dân đảng năm 1948, hễ chính quyền đưa tay ra thì vàng bị lấy.
- Vàng cũng là một "gói hàng". Nó không trả lãi, lợi nhuận của nó chỉ dựa vào chênh lệch giá; trong 28 năm từ 1980 đến 2008, tiếng trống đã ngừng.
- Ngân hàng trung ương mua không có nghĩa nó không thể giảm. Năm 2025 các ngân hàng trung ương mua ít hơn mà giá vẫn tăng, cho thấy trong giá còn có những động lực khác, và những động lực ấy cũng có thể rời đi.
- Với "phép thử chiết khấu" tôi dùng để tách vàng khỏi kim cương, tôi chưa có con số cho đầu vàng. Nên sự phân biệt đó cho đến nay chỉ đứng được một nửa.
Quan điểm của tôi
Tôi vẫn coi trọng vàng. Không phải vì nó sẽ tăng, mà vì trong những thứ tôi biết, nó là thứ giống "cất tiền" nhất.
Tôi chấp nhận các phép kiểm trong bài: rằng vàng "có giá trị công nghiệp", tôi rút lại; giá trị của nó dựa vào việc cả thế giới chấp nhận nó, điều khó hơn giá trị công nghiệp. "Đáng tin hơn tiền giấy" cũng chỉ đúng một nửa; Roosevelt và kim viên khoán đều nhắc tôi rằng khi một chính quyền muốn lấy, vàng cũng bị lấy. Cho nên điều tôi coi trọng thật ra là nó có thể "mang đi được": những gia đình Việt Nam đã mua mạng bằng vàng, mà nhà, cửa tiệm và sổ tiết kiệm sau một đêm không còn được tính, và thứ cuối cùng được công nhận là vài lạng vàng khâu trong áo.
Kim cương, đồ chơi thiết kế và giày thể thao hoàn toàn khác vàng. Một viên kim cương mua rồi bán lại nghe nói phải cắt đi một nửa, và loại đó trông với tôi như một trò lừa; đồ chơi thiết kế và Air Jordan không có hào lũy nào cả, chúng dựa vào một mốt thoáng qua, và khi mốt hết, bông hoa rơi vào tay người cuối cùng. Vàng cũng dựa vào người tiếp theo nhận nó, tôi thừa nhận; nhưng cái trống này đã được truyền hàng nghìn năm, và trong những người nhận gói có các ngân hàng trung ương. Đó là chỗ tôi vạch đường.
Tôi cũng nhắc mình: vàng là bảo hiểm, không phải thứ tạo của cải. Nó không trả tôi lãi, và đã có một đoạn bạn phải đợi 28 năm. Coi trọng nó không có nghĩa là tôi nên đổi hết tiền thành nó.
Trong gia đình bạn có thứ gì mà "khi ngày ấy thật sự đến" thì mang đi được không?
Tài liệu tham khảo
Xếp hạng: 🟢 đã đọc bản gốc; 🟡 thứ cấp, trong bài viết là "theo tường thuật" và làm tròn.
- World Gold Council (WGC), Gold Demand Trends, cả năm 2025 và quý hai 2026; lượng tồn trên mặt đất và sản lượng mỏ 🟢
- The Silver Institute, World Silver Survey 2026 (cầu công nghiệp 2025) 🟢
- Sắc lệnh Hành pháp Mỹ 6102 (5 tháng 4 năm 1933); lệnh cấm giữ vàng tư nhân được dỡ ngày 31 tháng 12 năm 1974 🟢
- Sắc lệnh Biện pháp Kinh tế Khẩn cấp của chính phủ Quốc dân đảng và việc phát hành kim viên khoán (19 tháng 8 năm 1948), với thời hạn đổi vàng, bạc và ngoại tệ 🟡
- Các bản tin về người Hoa ở Việt Nam trả vàng để ra đi năm 1978–1979 ("mười hai lạng", bản tin năm 1980 về một lạng khoảng 3.000 đô la và giá đầy đủ khoảng 15.000) 🟡
- Erb, C. B. & Harvey, C. R. (2013), "The Golden Dilemma," Financial Analysts Journal 🟡 (tóm tắt và các bài thứ cấp)
- Giá vàng năm 1980, 1999 và 2008; các đợt sụt giảm năm 2008 và tháng 3 năm 2020 🟡
- Epstein, E. J. (1982), "Have You Ever Tried to Sell a Diamond?", The Atlantic 🟡 (không truy cập được trang gốc); blog của người bán trong ngành trang sức về giá bán lại 🔴
- Giá fix LBMA tháng 1 và tháng 6 năm 2026, theo tường thuật 🟡